Showing Posts From
教育費
- 02 Oct, 2026
楽天証券でこどもNISAを申し込んだ手順【画面付き・未成年口座ありなら約7分で完了】
こどもNISAの申込受付が始まった2日後の2026年10月2日、楽天証券で子ども2人分のこどもNISA口座を申し込みました。 制度の要点とわが家の移行戦略を書いてから、ずっと待っていた手続きです。実際にやってみると、子ども名義の未成年口座をすでに持っていたので、手続きはあっけないほど短く終わりました。画面を開いてから完了画面まで、スクリーンショットの時刻で約7分です。 この記事では、実際の画面を使って申込の手順を公開します。やってみてつまずきそうになった点もあわせて書きます。 先に結論です。申込は親(登録親権者)の証券口座にログインして行う。子どもの口座にログインする必要はない 住民票は世帯全員記載・発行から6か月以内で、子どものマイナンバーと続柄の記載が必須。申込画面の案内と公式サイトの説明が食い違っているので注意 申込が終わると、子どもの口座に登録しているメールアドレスにも完了通知が届いた 申込の受付は今すぐでも、税務署の審査は2027年1月の制度開始以降。取引できるのはその後申込前のわが家の状況子ども 未成年口座 ジュニアNISA こどもNISA(申込前)上の子(3歳) 開設済み 開設済み 未開設下の子(0歳) 開設済み なし(制度終了後に誕生) 未開設2人とも、児童手当を積み立てるための楽天証券の未成年口座をすでに持っています(運用の記録は児童手当を全額S&P500に投資した実録に書いています)。 未成年口座を持っているかどうかで、申込の入口と必要書類が変わります。この記事は「未成年口座をすでに持っている場合」の手順です。楽天証券でこどもNISAを申し込む手順 手順1:親の口座のマイページから「未成年口座・こどもNISA口座の開設申込」へ 親の口座にログインし、マイページ下部の「ご家族・お友達関連サービス」にある「未成年口座・こどもNISA口座の開設申込」を押します。ここで迷ったのは、子どもの口座ではなく親の口座から申し込むという点です。子ども名義の口座なので、子どもの口座にログインするものだと思い込んでいました。 手順2:子どもごとに「こどもNISA口座開設申込」を押す 親が登録親権者になっている子どもの口座が一覧で表示されます。未成年口座が「開設完了」になっている子どもの行に、「こどもNISA口座開設申込」のボタンがあります。画面の上にあるとおり、未成年口座を持っていない場合は「未成年口座の開設申込」から、未成年口座とこどもNISA口座を同時に申し込みます。その場合はマイナンバー入りの住民票が必要です。 手順3:必要書類を確認して「こどもNISA口座を新規開設する」 こどもNISA口座の申込ページに進みます。ここに必要書類が書かれています。必要書類は次のとおりです(楽天証券の公式サイトの説明に基づきます)。項目 内容書類 世帯全員が記載された住民票の写し有効期限 発行から6か月以内記載事項 申込者と子どもの氏名・生年月日・続柄、子どものマイナンバーファイル形式 画像のみ(PDF不可)別居の場合 戸籍謄本(または戸籍全部事項証明書)と親権者の本人確認書類も必要ここは注意が必要です。 上の画面では、未成年口座を持っている場合の必要書類に「マイナンバーの記載は不要」と書かれています。ところが、楽天証券のこどもNISAの公式ページでは「お子様のマイナンバーや続柄の記載が必須」と案内されています。 住民票を取り直すことになると二度手間なので、最初から「マイナンバーと続柄の記載あり」で取っておくのが確実です。コンビニ交付でも、マイナンバーと続柄の記載を選べます。 また、こどもNISAを開設できるのは口座を開設する年の1月1日時点で17歳以下の子どもです。 手順4:住民票の画像をアップロードする 次に、住民票をアップロードする画面に進みます。 ここで1つつまずきました。アップロードできるのはJPGやPNGなどの画像ファイルだけで、PDFは受け付けてもらえませんでした。住民票をスキャナーやスマホのスキャンアプリでPDFにしていると、そのままでは使えません。最初から画像で保存しておくか、写真で撮っておくと手間が省けます。 手順5:申込書の内容を確認して「申込む」 最後に申込書の内容が表示されます。書類の名前は「非課税口座開設届出書 兼 資金の帰属に関する確認書 兼 18歳未満のNISA口座に係る運用管理者届出書 兼 運用管理者変更届出書」と長いですが、要点は2つです。親は子どもの代理として取引する(運用管理者になる) 子どものお金以外で取引しない(資金の帰属の確認)2つ目は大事です。こどもNISAで運用するのはあくまで子どものお金という前提で、親のお金を子どもの口座で運用することはできません。わが家は児童手当など、子どもの教育費として受け取ったお金を積み立てる予定なので、この点は問題ありません。 「申込む」を押せば完了です。 手順6:申込完了完了画面には、次のように書かれていました。こどもNISA口座のサービス開始は2027年1月 税務署の審査はサービス開始以降に始まる 審査が始まれば、取引ができるようになるつまり、今申し込んでも、取引できるのは2027年1月以降です。急ぐ必要はありませんが、年明けすぐに積立を始めたいなら、年内に済ませておくのが安心です。申込後:子どものメールアドレスにも完了通知が届いた 申込のあと、子どもの口座に登録しているメールアドレスにも申込完了の通知が届きました。 操作したのは親の口座ですが、口座の名義は子どもなので、子ども側にも連絡が行く仕組みのようです。子どもの口座のメールアドレスを親とは別にしている家庭では、そちらの受信箱も確認しておくとよいと思います。 一覧の画面に戻ると、上の子のこどもNISAが「手続き中」に変わっていました。下の子の分も、続けて同じ手順で申し込みました。2人目は住民票の画像が手元にあるので、さらに早く終わります。 【2026年10月7日追記】申込から5日で「確認完了」のメールが届いた 10月2日の申込から5日後の10月7日、楽天証券から「こどもNISA口座開設の申請内容の確認が完了しました」というメールが、2人分とも同じ日に届きました。 楽天証券側で、申込内容と住民票などの提出書類の確認が終わったという連絡です。メールには、税務署の審査は2027年1月から始まり、結果は1月以降に順次知らせると書かれていました。日付 できごと2026年10月2日 2人分を申込2026年10月7日 楽天証券から「申請内容の確認完了」メール(2人分)2027年1月以降 税務署の審査 → 結果の連絡 → 取引開始書類に不備があると、ここで差し戻しになるはずです。このメールが届けば、2027年1月まではひとまず待つだけになります。やってみて分かった注意点入口は親の口座。子どもの口座にログインして探す必要はない 住民票は子どものマイナンバーと続柄の記載ありで取る。申込画面には「不要」とあるが、公式サイトでは必須 住民票は「世帯全員」「6か月以内」、しかも画像ファイルで。家族の一部だけの住民票や古いものは使えず、PDFはアップロードできない 子どもの口座のメールアドレスにも通知が来る 審査と取引開始は2027年1月以降。申込が終わっても、すぐには買えない 未成年の間は金融機関を変更できない。申込前に、どの証券会社にするかは決めておく(制度の記事で詳しく書いています)これから楽天証券でこどもNISAを始める方は、まず親の総合口座が必要です。まだ持っていない場合は、先に親の口座を開設しておくと、こどもNISAの申込にそのまま進めます。 楽天証券の口座開設はこちら(公式サイト) まとめ楽天証券のこどもNISAは、親の口座のマイページから申し込む 未成年口座を持っていれば、住民票(世帯全員・6か月以内・子どものマイナンバーと続柄の記載あり)の画像を用意するだけ。PDFは不可 申込が終わると子どもの口座のメールアドレスにも完了通知が届く 税務署の審査と取引開始は2027年1月以降わが家はこのあと、子ども名義の特定口座にある資金を、少しずつこどもNISAへ移していく予定です。その実際の手順も、始まったら記録します。関連記事こどもNISAが2027年1月に始まる【制度の要点と、わが家の移行戦略】 児童手当を全額S&P500に投資した実録 楽天・SBI・マネックス証券を3社使った正直な感想よくある質問(FAQ) Q1. 楽天証券のこどもNISAは、親と子どものどちらの口座から申し込みますか? 親(登録親権者)の口座から申し込みます。親の口座にログインし、マイページの「ご家族・お友達関連サービス」にある「未成年口座・こどもNISA口座の開設申込」から進みます。 Q2. こどもNISAの申込に、マイナンバー記載の住民票は必要ですか? 楽天証券の公式サイトでは、世帯全員が記載された発行から6か月以内の住民票の写しで、子どものマイナンバーと続柄の記載が必須とされています。申込画面には「マイナンバーの記載は不要」と表示される場合がありますが、取り直しを避けるため、マイナンバーと続柄の記載ありで取るのが確実です。 Q3. 申し込んだらすぐに投資信託を買えますか? 買えません。こどもNISA口座のサービス開始は2027年1月で、税務署の審査もその後に始まります。審査が始まると取引できるようになります。 Q4. 申込完了の連絡はどこに届きますか? わが家の場合、申込を行った親の口座だけでなく、子どもの口座に登録しているメールアドレスにも申込完了の通知が届きました。 Q5. 住民票はPDFでアップロードできますか? 楽天証券では、JPGやPNGなどの画像ファイルのみで、PDFはアップロードできませんでした。スキャンしてPDFにしている場合は、画像に変換するかスマホで撮影し直してください。 Q6. 未成年口座を持っていなくても申し込めますか? 申し込めます。その場合は「未成年口座の開設申込」から、未成年口座とこどもNISA口座を同時に申し込みます。マイナンバー入りの住民票が必要です。{ "@context": "https://schema.org", "@type": "FAQPage", "mainEntity": [ {"@type": "Question", "name": "楽天証券のこどもNISAは、親と子どものどちらの口座から申し込みますか?", "acceptedAnswer": {"@type": "Answer", "text": "親(登録親権者)の口座から申し込みます。親の口座にログインし、マイページの「ご家族・お友達関連サービス」にある「未成年口座・こどもNISA口座の開設申込」から進みます。"}}, {"@type": "Question", "name": "こどもNISAの申込に、マイナンバー記載の住民票は必要ですか?", "acceptedAnswer": {"@type": "Answer", "text": "楽天証券の公式サイトでは、世帯全員が記載された発行から6か月以内の住民票の写しで、子どものマイナンバーと続柄の記載が必須とされています。申込画面には「マイナンバーの記載は不要」と表示される場合がありますが、取り直しを避けるため、マイナンバーと続柄の記載ありで取るのが確実です。"}}, {"@type": "Question", "name": "申し込んだらすぐに投資信託を買えますか?", "acceptedAnswer": {"@type": "Answer", "text": "買えません。こどもNISA口座のサービス開始は2027年1月で、税務署の審査もその後に始まります。審査が始まると取引できるようになります。"}}, {"@type": "Question", "name": "申込完了の連絡はどこに届きますか?", "acceptedAnswer": {"@type": "Answer", "text": "申込を行った親の口座だけでなく、子どもの口座に登録しているメールアドレスにも申込完了の通知が届きました。"}}, {"@type": "Question", "name": "住民票はPDFでアップロードできますか?", "acceptedAnswer": {"@type": "Answer", "text": "楽天証券では、JPGやPNGなどの画像ファイルのみで、PDFはアップロードできませんでした。スキャンしてPDFにしている場合は、画像に変換するかスマホで撮影し直してください。"}}, {"@type": "Question", "name": "未成年口座を持っていなくても申し込めますか?", "acceptedAnswer": {"@type": "Answer", "text": "申し込めます。その場合は「未成年口座の開設申込」から、未成年口座とこどもNISA口座を同時に申し込みます。マイナンバー入りの住民票が必要です。"}} ] }
- 20 Sep, 2026
世帯年収1,000万円台で子ども2人を東京で中学受験させたら家計は持つのか【100歳までの年次試算】
「子ども2人を中学受験させたいけれど、うちの家計で本当に大丈夫なのか」 この問いに、感覚ではなく数字で答えたいと思いました。私自身が2人の子ども(3歳と0歳)を育てていて、いずれ直面する問題だからです。 そこで、自作のライフプランシミュレーターの計算ロジックを直接呼び出し、100歳までの資産推移を1年刻みで出しました。条件は「夫婦共働き・子ども2人を東京で中学受験させ、2人とも私立理系大学に進学」です。 結論から書くと、分かれ目はたった1つ、昇給するかどうかでした。そして最も危ないのは老後ではなく、47歳から55歳のあたりだという結果になりました。結論:3ケースのうち1つだけ、72歳で資産が尽きる 先に結果です。30代・二人以上世帯の金融資産の中央値311万円から出発した場合の到達点がこちらです。ケース 65歳時点 資産が尽きる年齢最悪(昇給ゼロ・インフレ2%・利回り2%) 2,181万円 72歳で枯渇平均(昇給あり・インフレ1%・利回り4%) 2億1,217万円 尽きない良い(昇給多め・インフレ0%・利回り5%) 3億859万円 尽きない同じ家族構成・同じ教育方針でも、前提の置き方で結末が正反対になります。そして3ケースを分けている最大の要因は、利回りでもインフレでもなく昇給でした。理由は後述します。前提:資産は「統計の中央値」から出発する 試算にあたって、出発点の資産は統計値を使いました。わが家の実際の数字をそのまま出しても、読む方の参考になりにくいからです。 使ったのは、金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(2025年)」です。二人以上世帯・世帯主30歳代の金融資産保有額は次のとおりでした(金融資産を保有していない世帯を含む集計)。年代 平均値 中央値20歳代 525万円 125万円30歳代 1,096万円 311万円40歳代 1,486万円 500万円50歳代 1,908万円 700万円60歳代 2,683万円 1,400万円平均値と中央値が3.5倍も開いているのは、一部の資産家が平均を押し上げているからです。実感に近いのは中央値の311万円のほうなので、こちらをメインケースにしました(平均1,096万円で始めた場合は後半で触れます)。 その他の前提はこうです。項目 設定夫婦の年齢 35歳・31歳(ともに会社員)世帯の手取り年収 890万円(額面で1,100万円台)子ども 3歳と0歳の2人生活費 年445〜505万円(住居費込み・教育費は別)積立投資 月13万円住まい 賃貸(住宅ローンなし)夫婦ともに65歳まで働き、65歳から世帯で月22万円の年金を受け取る想定です。退職金と児童手当は計算に入れていません(どちらもプラス方向に効きます)。なお、わが家が資産形成をどう組み立ててきたかは金融資産2,000万円までのロードマップに書いています。教育費はいくらかかるのか:2人で3,838万円 中学受験を前提にすると、教育費はこうなりました。進路 1人あたり 2人合計中学から私立+私立理系大学(自宅通学) 1,919万円 3,838万円中学から私立+私立理系大学(下宿) 2,280万円 4,560万円教育費のベースは文部科学省「令和5年度子供の学習費調査」の学習費総額(塾・習い事代込み)と、日本政策金融公庫「教育費負担の実態調査」の大学費用です。 ただし、この平均値には東京の中学受験塾の実費が収まりきりません。都内の大手進学塾は小4〜小6の3年間で250〜300万円というのが相場です。そこで試算では、1人あたり280万円を小4〜小6に上乗せしました。子どもが2人いると、この塾代が夫41歳から46歳まで6年連続で発生します。 教育費のピークは53歳・年455万円 最も重いのは、夫53歳の年でした。上の子(21歳)が私立理系大学の4年生 下の子(18歳)が私立理系大学に入学(入学金が乗る)この年だけで年455万円。2人とも下宿するなら636万円です。世帯手取りが890万円のとき、教育費だけで年収の半分が消える計算になります。3つのケースの中身最悪 平均 良い運用利回り 2% 4% 5%インフレ率 2% 1% 0%世帯の昇給率 0% 年約2% 年約2.8%家賃 15万円 12万円 10万円大学 2人とも下宿 自宅通学 自宅通学最悪ケースは「30年間まったく昇給せず、物価だけが上がり、運用も振るわず、2人とも下宿する」という、悪い条件を全部重ねたものです。良いケースはその逆。現実の着地は平均ケースの周辺だと考えるのが自然でしょう。年次推移:100歳までの資産と世帯手取り 中央値311万円から出発した場合の推移です。金額はすべて万円。夫 妻 世帯手取り(最悪/平均/良い) 最悪 平均 良い35歳 31歳 890/890/890 680 718 74340歳 36歳 890/984/1,020 2,307 2,950 3,30543歳 39歳 890/1,045/1,107 2,814 4,181 4,91746歳 42歳 890/1,110/1,201 2,879 5,279 6,55450歳 46歳 890/1,204/1,339 2,639 7,060 9,33453歳 49歳 890/1,280/1,454 1,882 8,568 11,83055歳 51歳 890/1,333/1,535 1,703 10,079 14,12860歳 56歳 890/1,477/1,760 2,073 15,238 21,76665歳 61歳 724/1,229/1,381 2,181 21,217 30,85970歳 66歳 264/264/264 600 24,732 36,95072歳 68歳 264/264/264 枯渇 – –80歳 76歳 264/264/264 ▲6,226 27,635 45,635100歳 96歳 264/264/264 ▲32,107 41,444 84,928最悪ケースの「▲」は、取り崩す資産がなくなった後の不足額です。実際には生活費を削るか働き続けることになるので、そのまま借金になるわけではありません。何年分の生活費が足りないかを可視化した数字として見てください。最悪ケースはなぜ72歳で尽きるのか 原因は老後ではなく、現役時代の後半にあります。年間収支(収入-生活費-教育費-塾代)の推移を見ると、それがはっきり出ます。夫の年齢 年間収支40歳 +277万円43歳 +132万円44歳 +1万円46歳 ▲24万円50歳 ▲270万円53歳 ▲467万円56歳 ▲149万円44歳で収支がゼロになり、そこから12年間ずっと赤字が続きます。手取りが890万円に固定されたまま、インフレで生活費だけが膨らみ、そこへ中学受験塾 → 私立中高 → 私立理系大学×2人+下宿が順番に乗ってくるからです。 この間に資産は2,879万円(46歳)から1,703万円(55歳)まで削られます。その後いったん回復するものの、年金264万円では老後の生活費を賄えず、70代前半で底をつきます。 つまりこのケースが破綻する本当の原因は、老後資金の不足ではなく、40代後半から50代前半にかけて資産を取り崩してしまい、複利が効く期間を失ったことにあります。分かれ目は「昇給」だった 最悪ケースと平均ケースの違いは、利回り2ポイント・インフレ1ポイント・下宿の有無と複数ありますが、最も効いているのは昇給です。 平均ケースでは、世帯手取りが890万円から53歳時点で1,280万円まで伸びます。教育費のピークと、収入のピークが重なるのです。だから455万円の教育費が来ても年263万円の黒字を維持できます。 一方、昇給ゼロだと収入は890万円のまま。同じ年に467万円の赤字になります。その差は年730万円です。 利回りを2%から4%に上げても、この差は埋まりません。40代後半の資産は3,000万円前後なので、2ポイントの差は年60万円程度にしかならないからです。この時期の家計を支えるのは、運用益ではなく給与だと、数字がはっきり示しています。出発点が平均1,096万円なら、結果は変わるか ほとんど変わりませんでした。中央値311万円スタート 平均1,096万円スタート最悪ケースの枯渇 72歳 74歳平均ケースの65歳時点 2億1,217万円 2億3,391万円出発点で785万円の差があっても、枯渇はたった2年しか延びません。 これは重要な発見だと思います。「今いくら持っているか」より、「毎年いくら増やせるか」のほうが圧倒的に効くということです。785万円の差は、昇給ありとなしの差(年730万円)のわずか1年分でしかありません。 同じことは積立額にも言えます。今ある資産を気にするより、収入を伸ばすか支出を抑えるかして、毎年の余剰を作るほうが結果を大きく動かします。まだ積立を始めていない方は、NISAの始め方から着手するのが一番早いはずです。固定費の削り方は楽天経済圏の見直し記録にまとめています。この結果を受けて、私が考えたこと 1. 40代前半に、もう一度試算する 今の時点で何かを変える必要はないと思いました。リスクゾーンは47歳から55歳で、まだ10年以上先です。その頃には、塾代が実際にいくらかかったか 大学が自宅通学か下宿か そのとき昇給がどこまで進んでいるかこの3つが見えています。40代前半に実額で引き直すのが、いま決められる唯一の具体策だと考えました。 2. 「中学受験をするか」は家計だけでは決まらない 平均ケースなら教育費3,838万円を吸収できます。つまり家計は中学受験の可否を決める要因にならない、というのがこの試算の答えです。 判断材料になるのは、子ども本人の希望や通学時間、家族の時間の使い方といった、お金以外の要素でしょう。少なくとも「お金がないから諦める」という判断を、この条件で下す必要はなさそうです。 3. 教育資金は使う時期から逆算して置き場所を決める 教育費のピークが53歳と分かっているなら、そこから逆算できます。わが家は子どもの教育資金を投資で準備していますが、使う時期が2〜3年先に見えてきたら段階的に現金化する方針です。直前の暴落だけは避けたいからです。 この考え方は学資保険ではなくNISAを選んだ理由に書いたとおりで、2027年1月に始まるこどもNISAも同じ枠組みで使うつもりです。児童手当の運用については児童手当を全額S&P500に入れている話にまとめています。この試算の限界(正直に書きます) 鵜呑みにしないでいただきたい点が4つあります。配当・分配金の課税を計算していません。 投資資産の全額に単一の利回りを掛け、取り崩しもNISA前提で非課税として扱っています。特定口座の高配当株の比率が高い場合、実質利回りは表示より0.5ポイントほど低く見るべきです 退職金・児童手当・iDeCoを入れていません。 いずれもプラス方向なので、実際はこの試算より有利になります(私がiDeCoを使っていない理由はこちら) 塾代は1人280万円の想定です。志望校や通う年数で大きく変わります 昇給率・利回り・インフレ率が毎年一定という仮定です。現実には上下しますそれでも、「どの変数が結果を最も動かすか」を知る目的には十分だと考えています。今回で言えば、それが昇給だったという話です。 同じ条件をライフプランシミュレーターで試せます。ご自身の数字を入れると結論が変わるかもしれません。入力はブラウザ内で完結し、外部に送信されません。使い方は公開時の記事にまとめています。まとめ子ども2人を中学から私立+私立理系大学に進ませると、教育費は2人で3,838万円(下宿なら4,560万円) ピークは53歳・年455万円。世帯手取りの半分が教育費に消える 30代の金融資産の中央値311万円から出発しても、昇給があれば家計は持つ 昇給ゼロ・インフレ2%だと72歳で資産が尽きる。原因は老後ではなく、44歳から始まる12年間の赤字 出発点が中央値311万円か平均1,096万円かの差は、枯渇時期を2年延ばすだけ。今の残高より、毎年の余剰のほうが効く 具体策は「40代前半に実額で引き直す」こと「教育費が心配だから中学受験は無理」と感じている方は、一度自分の数字で確かめてみてください。感覚より、案外いけるかもしれません。少なくとも私は、この試算をやってみて、漠然とした不安が「47歳から55歳に注意すればいい」という具体的な課題に変わりました。よくある質問(FAQ) Q1. 世帯年収1,000万円台なら、中学受験は問題なくできますか? この試算の条件(夫婦とも65歳まで働き、昇給があり、住宅ローンなし)であれば、教育費3,838万円は吸収できました。ただし住宅ローンがある場合や、片働きの場合は結果が変わります。特に40代後半から50代前半の収支が重要なので、その時期に赤字が続かないかを確認してください。 Q2. 教育費のピークはいつ来ますか? この試算では夫53歳(上の子が大学4年、下の子が大学1年)で、年455万円でした。2人とも下宿する場合は636万円です。子ども2人の年齢差が3歳だと大学期間が重なるため、ピークが高くなります。年齢差が5歳以上あると、ピークは低く長くなります。 Q3. 東京の中学受験の塾代はいくら見ておけばいいですか? この試算では1人280万円(小4〜小6の3年間)としました。都内の大手進学塾は年間100万円前後で、6年生は講習や志望校対策が増えるためさらに上がります。文部科学省の学習費調査の平均値には収まらないので、別枠で見積もることをおすすめします。 Q4. 資産が尽きるかどうかを最も左右するのは何ですか? 昇給です。この試算では、昇給ゼロと昇給ありで53歳時点の年間収支が730万円変わりました。運用利回りを2ポイント上げても、40代の資産規模では年60万円程度の差にしかなりません。現役時代の家計を支えるのは運用益ではなく給与だという結果でした。 Q5. 今の貯蓄が少なくても間に合いますか? 出発点を中央値311万円から平均1,096万円に変えても、最悪ケースの枯渇時期は72歳から74歳に延びただけでした。785万円の差より、毎年いくら積み上げられるかのほうが結果を大きく動かします。今の残高が少ないことを理由に諦める必要はありません。 Q6. この試算に退職金や児童手当は入っていますか? 入っていません。どちらもプラス方向に効くため、実際の家計はこの試算より有利になります。退職金の目安は退職金シミュレーターで試算できます。 Q7. 老後の生活費はどう設定していますか? 現役時代の生活費の80%としました。年金は世帯で月22万円(年264万円)、65歳から受給する前提です。最悪ケースではインフレで生活費が膨らむため、この年金額では足りず、資産の取り崩しが続く結果になりました。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"世帯年収1,000万円台なら、中学受験は問題なくできますか?","acceptedAnswer":{"@type":"Answer","text":"この試算の条件(夫婦とも65歳まで働き、昇給があり、住宅ローンなし)であれば、教育費3,838万円は吸収できました。ただし住宅ローンがある場合や片働きの場合は結果が変わります。特に40代後半から50代前半の収支が重要なので、その時期に赤字が続かないかを確認してください。"}},{"@type":"Question","name":"教育費のピークはいつ来ますか?","acceptedAnswer":{"@type":"Answer","text":"この試算では夫53歳(上の子が大学4年、下の子が大学1年)で、年455万円でした。2人とも下宿する場合は636万円です。子ども2人の年齢差が3歳だと大学期間が重なるためピークが高くなります。年齢差が5歳以上あるとピークは低く長くなります。"}},{"@type":"Question","name":"東京の中学受験の塾代はいくら見ておけばいいですか?","acceptedAnswer":{"@type":"Answer","text":"この試算では1人280万円(小4〜小6の3年間)としました。都内の大手進学塾は年間100万円前後で、6年生は講習や志望校対策が増えるためさらに上がります。文部科学省の学習費調査の平均値には収まらないので、別枠で見積もることをおすすめします。"}},{"@type":"Question","name":"資産が尽きるかどうかを最も左右するのは何ですか?","acceptedAnswer":{"@type":"Answer","text":"昇給です。この試算では、昇給ゼロと昇給ありで53歳時点の年間収支が730万円変わりました。運用利回りを2ポイント上げても、40代の資産規模では年60万円程度の差にしかなりません。現役時代の家計を支えるのは運用益ではなく給与だという結果でした。"}},{"@type":"Question","name":"今の貯蓄が少なくても間に合いますか?","acceptedAnswer":{"@type":"Answer","text":"出発点を中央値311万円から平均1,096万円に変えても、最悪ケースの枯渇時期は72歳から74歳に延びただけでした。785万円の差より、毎年いくら積み上げられるかのほうが結果を大きく動かします。今の残高が少ないことを理由に諦める必要はありません。"}},{"@type":"Question","name":"この試算に退職金や児童手当は入っていますか?","acceptedAnswer":{"@type":"Answer","text":"入っていません。どちらもプラス方向に効くため、実際の家計はこの試算より有利になります。退職金の目安は退職金シミュレーターで試算できます。"}},{"@type":"Question","name":"老後の生活費はどう設定していますか?","acceptedAnswer":{"@type":"Answer","text":"現役時代の生活費の80%としました。年金は世帯で月22万円(年264万円)、65歳から受給する前提です。最悪ケースではインフレで生活費が膨らむため、この年金額では足りず、資産の取り崩しが続く結果になりました。"}}]}関連記事・ツールライフプランシミュレーター(無料・登録不要)を公開しました こどもNISAが2027年1月に始まる【制度の要点と、わが家の移行戦略を全公開】 学資保険ではなくNISAを選んだ理由 児童手当を全額S&P500に入れている話 金融資産2,000万円までのロードマップ NISAの始め方【初心者向け】 ネット証券3社を使い比べた記録※本記事は2026年9月時点の公表資料をもとにした概算です。出発点の資産は金融経済教育推進機構「家計の金融行動に関する世論調査(2025年)」、教育費は文部科学省「令和5年度子供の学習費調査」および日本政策金融公庫「教育費負担の実態調査」を参照しています。私はFP3級保有者ですが、投資助言・税務相談を行う立場ではありません。詳細は免責事項をご確認ください。
- 04 Jul, 2026
『漫画 お金の大冒険』を大人が読んだ正直レビュー【小3の甥は1日で読了・お金の大学との違い】
「子どもにお金の勉強をさせたいけど、何から渡せばいい?」 私自身、3歳の子を育てながらこの問いをずっと持っていました。そんな中で手に取ったのが、両学長の『漫画 お金の大冒険』(ダイヤモンド社・2025年8月刊)です。 私が読み、さらにお金が大好きな小3の甥っ子にも読んでもらったので、この記事では「大人が読んでどうだったか」「子どもは実際どう反応したか」の両方を、正直にレビューします。 結論を先に言うと——大人が自分の勉強用に買うと、正直物足りない でも、子どもと一緒にお金(稼ぐ・投資・詐欺)を学ぶ入口としてはとても良い 大人は『お金の大学』、子どもは『お金の大冒険』→『お金の大学』の順がおすすめです。順番に説明します。 『漫画 お金の大冒険』はどんな本か 著者は、192万部超の『本当の自由を手に入れる お金の大学』で知られる両@リベ大学長。本作はその子ども向け・漫画版という位置づけです。異世界に飛ばされた少年ソータが、仲間と冒険しながら「稼ぐ・貯める・増やす・守る・使う」の5つの力を身につけていくストーリー オールカラーの漫画で、活字が苦手でも読み進めやすい 対象は子どもから大人まで。ただし後述のとおり、実質的なボリュームゾーンは小学生〜中学生だと感じました『お金の大学』を読んだことがある人なら分かると思いますが、土台にある考え方は完全に同じです。5つの力のフレームワークを、説明ではなく「物語の中の体験」として学べるようにした本、というのが私の理解です。 大人の正直な感想:自分の勉強用なら物足りない まず正直に書きます。FP3級を取って家計の見直し(貯蓄型保険の解約やNISAへの集約)を一通りやってきた大人の目には、「めっちゃ勉強になる!」という新しい発見は正直ありませんでした。 子ども向けの本なので当たり前ではあるのですが、大人が自分のために1冊選ぶなら『お金の大学』のほうをおすすめします。内容の深さと網羅性が違います。 ただ、読んでいて「これは良い」と感じたのは、「お金を稼ぐ」ことへの意識や考え方を、子どもが学びやすい形に落とし込んでいる点です。 日本の家庭や学校では「貯めなさい」「無駄遣いしないの」という話はよくされる一方で、「どうやって価値を生んで稼ぐか」「増やすとはどういうことか」「怪しい話をどう見抜くか」を子どもに教える機会はほとんどありません。この本は、その欠けている部分——稼ぐマインド・投資の考え方・詐欺への警戒——を物語で自然に体験させてくれます。ここは『お金の大学』と同じ思想で、それを子ども向けに再設計したのが本作、という感触です。 小3の甥っ子の反応:1日で読み切った うちの子はまだ3歳なので、まずお金が大好きな小学3年生の甥っ子に読んでもらいました。 結果は——1日で読み切りました。 もともとお小遣いの計算が好きなタイプではあるのですが、オールカラーの漫画で冒険モノという体裁が効いていて、「勉強させられている感」なく最後まで進んだようです。感想を聞くと、素直に「面白かった」とのこと。 お金の本を子どもに渡して積まれずに完走されるというのは、それだけで価値があると思います。入口の本の役割は、正確さや網羅性より「最後まで読めること」なので。 我が家の3歳児には、小学校中学年くらいになったら渡そうと考えています。ストーリーを楽しみながら5つの力の言葉に触れておいて、中高生になったら『お金の大学』にステップアップ、というのが今の計画です。 『お金の大学』との違いと、おすすめの読み方お金の大冒険 お金の大学形式 オールカラー漫画(冒険ストーリー) フルカラー・イラスト多めの解説書想定読者 子ども〜(実感としては小中学生が中心) 大人(高校生以上なら読める)内容 5つの力の入口・稼ぐマインド・詐欺への警戒 5つの力の実践(保険・通信費・NISA・副業まで具体的)大人が読むと 物足りない 家計改善の実用書として十分私のおすすめの読み方はこうです。大人:『お金の大学』を読む(本作は不要) 子ども:『お金の大冒険』を入口に → 中高生で『お金の大学』へ 活字がとにかく苦手な大人:実は『お金の大学』もフルカラーでイラストが豊富なので、まず『お金の大学』を試してみて、それでも重ければ本作から入るのもありつまり本作は「子どものお金教育の1冊目」として買うのが一番ハマります。「親子で同じフレームワーク(5つの力)を共有できる」のは、家庭でお金の話をするときの共通言語になるので、想像以上に便利です。 (function(b,c,f,g,a,d,e){b.MoshimoAffiliateObject=a;b[a]=b[a]||function(){arguments.currentScript=c.currentScript||c.scripts[c.scripts.length-2];(b[a].q=b[a].q||[]).push(arguments)};c.getElementById(a)||(d=c.createElement(f),d.src=g,d.id=a,e=c.getElementsByTagName("body")[0],e.appendChild(d))})(window,document,"script","//dn.msmstatic.com/site/cardlink/bundle.js?20220329","msmaflink");msmaflink({"n":"【エントリーでポイント10倍】漫画 お金の大冒険 : 黄金のライオンと5つの力/両@リベ大学長 ダイヤモンド社","b":"","t":"","d":"https://thumbnail.image.rakuten.co.jp","c_p":"","p":["/@0_mall/dorama/cabinet/bkimg/2025/027/34766511.jpg"],"u":{"u":"https://item.rakuten.co.jp/dorama/n34766511/","t":"rakuten","r_v":""},"v":"2.1","b_l":[{"id":2,"u_tx":"楽天ブックスで見る","u_bc":"#87c209","u_url":"https://books.rakuten.co.jp/rb/18234901/","a_id":5617078,"p_id":56,"pl_id":42899,"pc_id":56,"s_n":"custom_2","u_so":0},{"u_bc":"#66a7ff","u_tx":"楽天市場で見る","u_url":"https://item.rakuten.co.jp/dorama/n34766511/","s_n":"rakuten","u_so":3,"a_id":5614290,"p_id":54,"pc_id":54,"pl_id":27059,"id":11},{"id":1,"u_tx":"Amazonで見る","u_bc":"#f79256","u_url":"https://www.amazon.co.jp/dp/4478121052","a_id":5614298,"p_id":170,"pl_id":27060,"pc_id":185,"s_n":"amazon","u_so":4}],"eid":"QAYIK","s":"s"});リンク合わない人・注意点 正直レビューの流儀として、合わないケースも書いておきます。大人が自分の勉強用に買うのには向きません。『お金の大学』か、お金の勉強で読んでよかった本5冊で紹介した本をどうぞ 未就学児にはまだ早いと感じます(漫画とはいえ、お金の概念と文章量は小学生向けです) 「読んだだけ」で終わらせないなら、家庭側の仕掛けも必要です。我が家では児童手当を子ども名義の口座で自動積立にしていて、子どもが大きくなったらこの実際の口座を教材にするつもりです。本×実践のセットで初めて効くと思っていますまとめ:子どものお金教育の「1冊目」として優秀大人には物足りない。ただしそれは子ども向けの本として設計されているから 稼ぐ・投資・詐欺という「家庭で教えにくい部分」を物語で自然に学べるのが最大の価値 小3の甥は1日で完走。「最後まで読める」お金の本というだけで入口として合格 親は『お金の大学』、子は『お金の大冒険』→『お金の大学』の2段構えがおすすめ子どもの教育費そのものについては、学資保険ではなくNISAを選んだ理由も併せてどうぞ。 よくある質問(FAQ) Q1. 『お金の大冒険』は何歳から読めますか? 明確な対象年齢の表記はありませんが、実際に読ませた感触では小学校中学年(3〜4年生)くらいからが目安だと思います。お金が好きな小3の甥は1日で読み切りました。未就学児にはまだ早く、我が家の3歳児にも中学年になってから渡す予定です。 Q2. 『お金の大学』と内容は重複しますか? 土台の考え方(稼ぐ・貯める・増やす・守る・使うの5つの力)は同じです。『お金の大学』が大人向けの実践的な解説書なのに対し、『お金の大冒険』はその入口を漫画のストーリーで体験させる子ども向けの本、という関係です。大人は『お金の大学』だけで十分です。 Q3. 大人が読んでも役に立ちますか? FP3級保有の私が読んだ正直な感想としては、大人が自分の勉強用に読むには物足りません。ただし「子どもと一緒に、稼ぐこと・投資・詐欺について学ぶ」目的なら、親子の共通言語を作れる良い本です。{ "@context": "https://schema.org", "@type": "FAQPage", "mainEntity": [ { "@type": "Question", "name": "『お金の大冒険』は何歳から読めますか?", "acceptedAnswer": { "@type": "Answer", "text": "明確な対象年齢の表記はありませんが、実際に読ませた感触では小学校中学年(3〜4年生)くらいからが目安です。お金が好きな小3の甥は1日で読み切りました。未就学児にはまだ早く、筆者の3歳児にも中学年になってから渡す予定です。" } }, { "@type": "Question", "name": "『お金の大学』と内容は重複しますか?", "acceptedAnswer": { "@type": "Answer", "text": "土台の考え方(稼ぐ・貯める・増やす・守る・使うの5つの力)は同じです。『お金の大学』が大人向けの実践的な解説書なのに対し、『お金の大冒険』はその入口を漫画のストーリーで体験させる子ども向けの本という関係です。大人は『お金の大学』だけで十分です。" } }, { "@type": "Question", "name": "大人が読んでも役に立ちますか?", "acceptedAnswer": { "@type": "Answer", "text": "FP3級保有の筆者が読んだ正直な感想としては、大人が自分の勉強用に読むには物足りません。ただし子どもと一緒に、稼ぐこと・投資・詐欺について学ぶ目的なら、親子の共通言語を作れる良い本です。" } } ] }※本記事にはアフィリエイトリンクが含まれます。紹介している書籍は実際に購入・読了したものです。
- 18 Jun, 2026
子ども名義の楽天証券、児童手当の積立を全自動化する方法【未成年口座はマネーブリッジ不要・楽天銀行引落で完結】
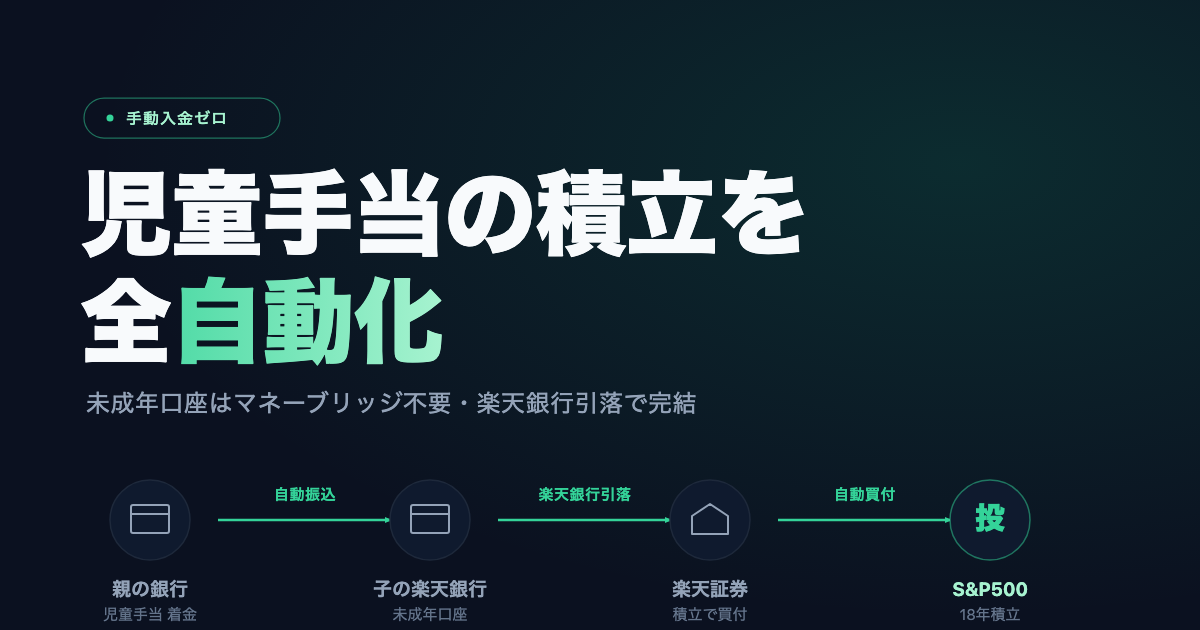
「毎月の積立、もっと楽にできないかな」 児童手当を子ども名義の楽天証券で運用しているのですが、ずっと地味な手間がありました。 我が家は児童手当を1円も使わず、全額そのまま子ども名義の口座でS&P500に投資しています。その運用の中身(なぜ子ども名義の特定口座なのか、1年10ヶ月でどうなったか)は児童手当を全額S&P500に投資した実録に書きました。本記事はその「自動化編」です。 これまで私は、児童手当が振り込まれるたびに、手動でお金を動かして、手動で証券口座に入金していました。2ヶ月に1回、5分程度の作業です。たいした手間ではないと思っていました。 ところが先日、楽天証券の積立設定画面を眺めていて気づきました。未成年口座でも「楽天銀行引落」で積み立てられる——つまり、この手動入金そのものが、まるごと不要になる。 この記事では、児童手当の積立を完全自動化する具体的な手順を、私が実際にやった構成で解説します。なぜ未成年口座で「楽天銀行引落」が使えるのか(一般口座では終了した機能なのに) 住信SBIネット銀行の「定額自動振込」を使った全自動フローの作り方 設定の手順(住信SBI側・楽天証券側) 手数料はいくらかかるか(実質ほぼ無料にできる) 注意点(贈与税・残高不足・初回設定のコツ)「子どもの教育費を投資で準備しているけれど、毎回の入金が面倒」と感じている人に、そのまま使える内容です。これまでの手動フロー:2ヶ月に1回の地味な作業 まず、自動化する前の我が家のフローを整理します。 児童手当は、まず親(私)の口座に振り込まれます。我が家の場合は住信SBIネット銀行です。そこから先を、私はこう動かしていました。 児童手当(2ヶ月に1回まとめて振込) ↓ 親の住信SBIネット銀行に着金 ↓【手動】子ども名義の楽天銀行口座へ振込 ↓【手動】楽天銀行から楽天証券へ入金 ↓ 毎月の投信積立で自動買付 eMAXIS Slim 米国株式(S&P500)投信の買付(毎月の積立設定)だけは自動化していました。でも、その手前の「親の口座 → 子の楽天銀行 → 楽天証券」というお金の移動はすべて手動だったのです。 児童手当は2ヶ月に1回まとめて振り込まれるので、そのたびにスマホを開いて、振込先を選んで、金額を入れて、証券口座に入金して……という作業が発生していました。 うっかり忘れれば、楽天証券の残高が足りずに積立が失敗してしまう——そういう「人の手」が挟まる構成でした。 なぜ自動化できていなかったのか 理由は明確で、未成年口座は「マネーブリッジ」が使えなかったからです。 マネーブリッジは、楽天銀行と楽天証券を連携させ、証券口座の買付時に楽天銀行の残高から自動でお金を移動(スイープ)してくれる便利な仕組みです。大人の口座なら、これを設定するだけで「楽天銀行に残高さえあれば積立が自動で完結」します。 ところが、子ども名義の未成年口座ではマネーブリッジが組めませんでした。だから「楽天銀行 → 楽天証券」の入金は手動でやるしかない、と思い込んでいたのです。気づき:未成年口座は「楽天銀行引落」が使える 転機になったのが、楽天証券の積立設定画面で見つけた「楽天銀行引落」という選択肢でした。 マネーブリッジ(残高スイープ)とは別に、楽天証券には「楽天銀行引落」という、積立の買付日に楽天銀行の口座から直接お金を引き落とす仕組みがあります。クレジットカードの引き落としと同じイメージです。マネーブリッジのように口座連携を組まなくても、積立のたびに楽天銀行から自動で引き落としてくれます。 「でも、楽天銀行引落ってサービス終了したのでは?」と思った人もいるはずです。私もそう思っていました。 一般口座では終了、でも未成年口座は対象外だった 調べてみると、こういうことでした。 投信積立の「楽天銀行引落」サービスは、一般(成年)口座では2023年9月で終了しています。成年口座では、以降はマネーブリッジ経由に自動で切り替わりました。ネット上で「楽天銀行引落は終わった、マネーブリッジを使え」という情報が多いのはこのためです。 ところが、楽天証券の公式告知をよく読むと、こう書かれています。未成年口座および法人口座のお客様は、サービス終了の対象外つまり、未成年口座は楽天銀行引落の終了対象から除外されていて、今も使えるのです(参考:投信積立「楽天銀行」引落サービス終了のお知らせ(2023年9月)|楽天証券)。 私はずっと「未成年口座はマネーブリッジが使えない=楽天銀行から自動でお金を動かす方法がない」と思い込んでいました。でも実際は、マネーブリッジが使えないかわりに、楽天銀行引落がそのまま使える状態だったのです。新しく追加された機能ではなく、もともと使えた機能を、私が見落としていただけでした。 これに気づいた瞬間、手動入金が丸ごと不要になることがわかりました。新しい全自動フロー:入金作業がゼロになる 楽天銀行引落を使うと、フローはこう変わります。 児童手当(2ヶ月に1回まとめて振込) ↓ 親の住信SBIネット銀行に着金 ↓【自動】定額自動振込で子の楽天銀行口座へ ↓【自動】楽天証券の積立日に楽天銀行から引落 ↓ 投信買付 eMAXIS Slim 米国株式(S&P500)手動だった2つのステップが、両方とも自動になりました。 ポイントは2つの自動化を組み合わせていることです。住信SBIネット銀行の「定額自動振込」:親の口座から、毎月決まった日に決まった金額を、子の楽天銀行へ自動で振り込む 楽天証券の「楽天銀行引落」:積立の買付日に、子の楽天銀行から自動で引き落として投信を買うこの2段構えにすることで、児童手当が振り込まれたあと、私が触る作業はゼロになりました。あとは年に1回、残高と積立状況を確認するだけです。設定手順①:住信SBIネット銀行の定額自動振込 まず、親の住信SBIネット銀行から、子の楽天銀行へお金を自動で送る設定をします。 使うのは「定額自動振込サービス」です。これは、指定した金額を、毎月決まった日に、指定口座へ自動で振り込んでくれる無料の予約機能です。 設定の流れは次のとおりです。住信SBIネット銀行にログイン 「振込・振替」→「定額自動振込」を選択 振込先として、子ども名義の楽天銀行口座を登録 振込金額(我が家は児童手当の月割り相当額)と、毎月の振込日を指定 設定を保存これで、毎月決まった日に、子の楽天銀行へ自動で振り込まれます。 振込日は「積立日より前」に設定する ここが地味に重要です。住信SBIからの振込日は、楽天証券の積立買付日より数日前に設定してください。 楽天銀行に残高が届く前に積立日が来てしまうと、引き落としに失敗します。我が家は「住信SBIの自動振込を毎月1日 → 楽天証券の積立を毎月8日」のように、1週間ほど余裕を持たせています。設定手順②:楽天証券の積立を「楽天銀行引落」に設定 次に、楽天証券(子ども名義の未成年口座)の積立設定で、引落方法を楽天銀行にします。楽天証券に未成年口座でログイン 「投資信託」→「積立設定」へ 銘柄と毎月の積立金額を指定 引落方法の選択で「楽天銀行」を選ぶ 積立日を指定して設定を保存引落方法を選ぶ画面は、実際にはこのようになっています。画面上部に「未成年総合口座」と表示されているのがポイントです。引落方法として「証券口座」「楽天銀行」「その他金融機関」の3つが並んでいて、「楽天銀行」を選ぶと「楽天銀行から資金を自動で振替」という説明が出ます。これがまさに、マネーブリッジを使わずに楽天銀行から直接引き落とす設定です。 この選択肢に「楽天銀行」が出てくれば成功です。未成年口座であれば、ここに楽天銀行が選べます。なお画面の銘柄は一例で、引落方法の選択は銘柄を問わず共通です。 あとは、買付日になると楽天銀行から自動で引き落とされ、投信が買い付けられます。 初回の口座連携は「Safari」で行うのがおすすめ(Macの場合) ひとつ、つまずきやすいポイントがあります。 楽天証券と楽天銀行を連携させる初回設定のとき、私の環境(Mac)ではGoogle Chromeだと連携が正常に完了しませんでした。ブラウザをSafariに変えたところ、問題なく設定できました。 おそらく初回の連携設定のときだけの問題で、一度連携してしまえば、その後はどのブラウザでも積立は問題なく動きます。もしChromeで連携がうまくいかない場合は、Safari(や別のブラウザ)を試してみてください。原因に悩む時間がもったいないので、最初からSafariで設定してしまうのが手っ取り早いです。手数料:実質ほぼ無料にできる 自動化でかかるコストは、住信SBIからの他行宛振込手数料だけです。楽天証券の楽天銀行引落自体は無料、投信の買付手数料も無料(eMAXIS Slim シリーズ)です。 住信SBIネット銀行の他行宛振込手数料は、スマプロランクに応じて月1〜20回まで無料になります。無料回数を超えた分は1件あたり77円です(参考:スマプロランクを上げて、手数料無料回数を増やそう|住信SBIネット銀行)。 児童手当の振込は月1回なので、無料回数の枠内で十分に収まります。我が家の場合、他の用途を含めても無料枠を超えることはなく、実質的に手数料ゼロで運用できています。項目 手数料住信SBI → 楽天銀行(他行宛振込) スマプロランクの無料枠内なら0円(超過時1件77円)楽天証券の楽天銀行引落 無料eMAXIS Slim の買付手数料 無料合計(月1回振込の場合) 実質0円注意点:自動化する前に確認したい3つ 仕組みはシンプルですが、設定前に押さえておきたい点を3つ挙げます。 1. 楽天銀行の残高は常に積立額以上に保つ 楽天銀行引落は、買付日に残高が足りないとその月の積立がスキップされます。住信SBIからの自動振込日を積立日より前に設定し、余裕を持たせるのが鉄則です。最初の1〜2ヶ月は、ちゃんと振込・引落・買付が回っているかを確認してください。 2. 児童手当の支給は2ヶ月に1回、積立は毎月 児童手当は2024年10月の制度改正で、年6回(偶数月に2ヶ月分ずつ)の振込になりました。一方、積立は毎月です。親の口座に貯まった児童手当を、毎月ならして自動振込する設計にすれば、ドルコスト平均法の効果を保ちつつ、支給タイミングのズレも吸収できます。 3. 贈与税の扱いは変わらない 子ども名義の口座に親のお金(児童手当)を移すこと自体は、自動化してもしなくても同じです。年間110万円の基礎控除の範囲内であれば問題になりにくい、という考え方は実録記事の贈与税の項で詳しく書いています。自動化は「お金の動かし方」を変えるだけで、税務上の位置づけが変わるわけではありません。わが家と同じように子ども名義の口座で積み立てるには、まず親の口座が必要です。楽天証券なら、親の口座から未成年口座・こどもNISAまでまとめて申し込めます(わが家がこどもNISAを申し込んだ画面は楽天証券でこどもNISAを申し込んだ手順にまとめています)。 楽天証券の口座開設はこちら(公式サイト) わが家が実際に使っている証券会社(楽天証券・SBI証券・マネックス証券)の違いは、ネット証券3社を使った正直な感想にまとめています。 まとめ:思い込みを外すと、教育費の積立はもっと楽になる 児童手当の積立を全自動化した話を、我が家の構成でまとめます。未成年口座はマネーブリッジが使えない——ここまでは事実 でも「楽天銀行引落」は未成年口座なら使える(一般口座では2023年9月に終了したが、未成年・法人口座は対象外) 住信SBIの定額自動振込 + 楽天証券の楽天銀行引落を組み合わせれば、親の口座に児童手当が入ったあとの作業はゼロになる 手数料はスマプロランクの無料枠内で実質0円 残高不足による積立スキップだけ注意(振込日は積立日より前に) 初回の口座連携は、MacならChromeより Safari が確実(私はChromeで失敗・Safariで成功)私は「未成年口座は自動化できない」と長いあいだ思い込んでいました。でも、実際には最初から使える機能を見落としていただけでした。 教育費の準備は、18年という長期戦です。だからこそ、毎月の手間をゼロにして「触らない仕組み」にすることが、続けるうえで何より効いてきます。 運用の中身(なぜ子ども名義の特定口座か、何を買っているか、1年10ヶ月の実績)は児童手当を全額S&P500に投資した実録に、教育費全体の方針は学資保険を選ばなかった理由に書いています。2027年から始まるこどもNISAをどう組み込むかはこどもNISAの制度と我が家の移行戦略で整理しているので、あわせて読んでみてください。よくある質問(FAQ) Q1. 未成年口座でマネーブリッジは本当に使えないのですか? 我が家では未成年口座でマネーブリッジを組めませんでした。ただし、マネーブリッジが使えなくても「楽天銀行引落」が使えるので、結果として自動化はできます。最新の取り扱いは口座の状況によって異なる場合があるため、楽天証券・楽天銀行の公式情報もあわせてご確認ください。 Q2. 「楽天銀行引落」はもう終了したと聞きましたが? 一般(成年)口座では2023年9月で終了しています。ただし未成年口座と法人口座は終了の対象外で、現在も利用できます(楽天証券の公式告知)。ネット上の「終了した」という情報の多くは成年口座を前提にしているため、注意してください。 Q3. 住信SBIネット銀行でなくても自動化できますか? できます。親の口座の銀行に「定額自動振込(毎月決まった額を他行へ自動で振り込む)」機能があれば同じ構成が組めます。住信SBIを例にしているのは、我が家がそうだからです。振込手数料の無料回数は銀行ごとに条件が違うので、お使いの銀行で確認してください。 Q4. 振込日と積立日はどれくらい空ければいいですか? 我が家は1週間ほど空けています。振込から着金まで通常は当日〜翌営業日ですが、月初や連休をまたぐと遅れることもあるため、余裕を持たせるのが安全です。 Q5. 児童手当は2ヶ月に1回なのに、毎月積み立てて大丈夫ですか? 親の口座にいったん貯めておき、そこから毎月ならして自動振込すれば問題ありません。むしろ毎月一定額を積み立てるほうが、ドルコスト平均法の効果が働きます。 Q6. 自動化すると贈与税の扱いは変わりますか? 変わりません。お金の動かし方を自動にするだけで、税務上の位置づけ(親から子への資金移動)は手動のときと同じです。年間110万円の基礎控除の範囲内であれば問題になりにくい、という点は実録記事を参照してください。 Q7. 積立の引き落としに失敗するとどうなりますか? その月の買付がスキップされるだけで、ペナルティはありません。翌月から残高さえあれば通常どおり再開されます。失敗を防ぐには、楽天銀行の残高を常に積立額以上に保つことが大切です。 Q8. 楽天銀行との連携がブラウザでうまくいきません。 私の環境(Mac)では、初回の連携設定のときにGoogle Chromeでは正常に完了せず、Safariに変えたら設定できました。おそらく初回連携時だけの問題です。Chromeでうまくいかない場合は、Safariや別のブラウザを試してみてください。一度連携できれば、その後の積立はブラウザを問わず動きます。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"未成年口座でマネーブリッジは本当に使えないのですか?","acceptedAnswer":{"@type":"Answer","text":"我が家では未成年口座でマネーブリッジを組めませんでした。ただし、マネーブリッジが使えなくても「楽天銀行引落」が使えるので、結果として自動化はできます。最新の取り扱いは口座の状況によって異なる場合があるため、楽天証券・楽天銀行の公式情報もあわせてご確認ください。"}},{"@type":"Question","name":"「楽天銀行引落」はもう終了したと聞きましたが?","acceptedAnswer":{"@type":"Answer","text":"一般(成年)口座では2023年9月で終了しています。ただし未成年口座と法人口座は終了の対象外で、現在も利用できます(楽天証券の公式告知)。ネット上の「終了した」という情報の多くは成年口座を前提にしているため、注意してください。"}},{"@type":"Question","name":"住信SBIネット銀行でなくても自動化できますか?","acceptedAnswer":{"@type":"Answer","text":"できます。親の口座の銀行に「定額自動振込(毎月決まった額を他行へ自動で振り込む)」機能があれば同じ構成が組めます。住信SBIを例にしているのは、我が家がそうだからです。振込手数料の無料回数は銀行ごとに条件が違うので、お使いの銀行で確認してください。"}},{"@type":"Question","name":"振込日と積立日はどれくらい空ければいいですか?","acceptedAnswer":{"@type":"Answer","text":"我が家は1週間ほど空けています。振込から着金まで通常は当日〜翌営業日ですが、月初や連休をまたぐと遅れることもあるため、余裕を持たせるのが安全です。"}},{"@type":"Question","name":"児童手当は2ヶ月に1回なのに、毎月積み立てて大丈夫ですか?","acceptedAnswer":{"@type":"Answer","text":"親の口座にいったん貯めておき、そこから毎月ならして自動振込すれば問題ありません。むしろ毎月一定額を積み立てるほうが、ドルコスト平均法の効果が働きます。"}},{"@type":"Question","name":"自動化すると贈与税の扱いは変わりますか?","acceptedAnswer":{"@type":"Answer","text":"変わりません。お金の動かし方を自動にするだけで、税務上の位置づけ(親から子への資金移動)は手動のときと同じです。年間110万円の基礎控除の範囲内であれば問題になりにくい、という点は実録記事を参照してください。"}},{"@type":"Question","name":"積立の引き落としに失敗するとどうなりますか?","acceptedAnswer":{"@type":"Answer","text":"その月の買付がスキップされるだけで、ペナルティはありません。翌月から残高さえあれば通常どおり再開されます。失敗を防ぐには、楽天銀行の残高を常に積立額以上に保つことが大切です。"}},{"@type":"Question","name":"楽天銀行との連携がブラウザでうまくいきません。","acceptedAnswer":{"@type":"Answer","text":"私の環境(Mac)では、初回の連携設定のときにGoogle Chromeでは正常に完了せず、Safariに変えたら設定できました。おそらく初回連携時だけの問題です。Chromeでうまくいかない場合は、Safariや別のブラウザを試してみてください。一度連携できれば、その後の積立はブラウザを問わず動きます。"}}]}免責事項:本記事は筆者個人の体験談・運用記録を共有するものであり、特定の金融商品や投資手法、サービスの利用を推奨するものではありません。各サービスの仕様・手数料は変更される可能性があるため、最新かつ正確な情報は各社の公式サイトでご確認ください。投資判断・税務上の判断は、必ずご自身の責任で行ってください。
- 10 Jun, 2026
こどもNISAが2027年1月に始まる【制度の要点と、わが家の移行戦略を全公開】
「ジュニアNISAが終わってから、子どもの教育資金ってどこで運用すればいいの?」 2023年末にジュニアNISAが廃止されてから、ずっとモヤモヤしていた問いです。子ども名義の非課税口座という選択肢が消え、わが家も含めて多くの家庭が「子ども名義の特定口座」という次善の策でつないできました。 その空白が、ようやく埋まります。 2025年12月に閣議決定された令和8年度税制改正大綱で、「こどもNISA」が2027年1月から始まることが正式に盛り込まれました。 この記事では、こどもNISAの制度の要点と、ジュニアNISAとの違い、そして子ども2人を育てるわが家が「特定口座からこどもNISAへどう移行するか」の実際の戦略まで、全部書きます。 こどもNISAとは:2027年1月開始予定の未成年向け非課税制度 まず制度の要点を表で整理します。項目 内容開始時期 2027年1月(予定)対象年齢 0〜17歳(口座開設年の1月1日時点)年間投資枠 60万円(月5万円ペース)非課税保有限度額 600万円非課税期間 無期限投資対象 つみたて投資枠対象の投資信託に限定(個別株は不可)払い出し 12歳まで原則不可(災害時等の例外あり)。12歳以降は教育費・生活費等の理由+本人同意で可能18歳到達後 現行NISAのつみたて投資枠に自動移行ポイントは3つです。 ポイント1:非課税期間が無期限 ジュニアNISAの非課税期間は5年でした。こどもNISAは現行の新NISAと同じく無期限です。0歳で始めれば、18歳までの最長18年間、そのまま大人のNISAに引き継いで何十年でも、非課税のまま運用を続けられます。 ポイント2:年間60万円・上限600万円という枠の大きさ 年間60万円は月5万円ペース。児童手当(月1万〜1.5万円)を全額入れてもまだ余裕があり、お年玉やお祝い金、祖父母からの贈与まで受け止められるサイズです。 上限600万円は、0歳から年60万円ずつ入れると10歳で使い切る計算になります。大学費用の準備という観点では十分すぎる枠です。 ポイント3:投資対象はつみたて投資枠の投資信託のみ 個別株やアクティブな売買はできません。eMAXIS Slimシリーズのような、金融庁の基準を満たした長期積立向けの投資信託に限定されています。 「選択肢が少ない」と見ることもできますが、私はむしろ子どもの教育資金にふさわしい設計だと受け止めています。18年スパンの資金で個別株の売買をする必要はありません。 ジュニアNISAと何が違うのか 廃止されたジュニアNISAと並べると、改善ぶりがよくわかります。項目 ジュニアNISA(〜2023年) こどもNISA(2027年〜)年間投資枠 80万円 60万円非課税期間 5年 無期限非課税限度額 400万円(80万×5年) 600万円投資対象 株式・投資信託など つみたて投資枠対象の投信のみ払い出し制限 18歳まで原則不可 12歳以降は条件付きで可能年間枠こそ80万円から60万円に減りましたが、非課税期間の無期限化と、払い出し制限の緩和で、使い勝手は大きく改善しています。 ジュニアNISA最大の欠点は「18歳まで払い出せない(払い出すと過去の利益まで遡って課税)」という縛りでした。中学・高校で急にお金が必要になっても動かせない——この使いにくさが、口座数が伸び悩んだ一因です。こどもNISAは12歳以降なら教育費・生活費等の理由と本人同意で払い出せるため、私立中学への進学のような「18歳より前の出口」にも対応できます。 わが家の現状:子ども2人の教育資金はこう運用している わが家には2人の子どもがいます(上の子は3歳、下の子は0歳)。現在の運用状況はこうです。資金 口座 商品上の子のジュニアNISA 子ども名義のジュニアNISA口座 2023年に年間枠80万円を全額投資済み児童手当 子ども名義の特定口座 eMAXIS Slim 米国株式(S&P500)お小遣い・お年玉 子ども名義の特定口座 eMAXIS Slim 全世界株式(オルカン)学費の残り 現金預金 —上の子は0歳のときから運用を始めています。当時はまだジュニアNISAの新規買付が可能だったため、最後の1年だけ年間枠80万円を全額使いました。この80万円は制度廃止後も18歳まで非課税のまま保有を続けられます(継続管理勘定)。 児童手当は全額、子ども名義の楽天証券特定口座でS&P500に積み立てています。この運用の実績(1年10ヶ月で+30%)は児童手当を全額S&P500に投資した実録記事でスクリーンショット付きで公開しています。 そして、わが家には運用の使い分けルールがあります。学費に使うお金 → S&P500:過去の長期リターンの優位性を重視 お小遣い・お年玉 → オルカン:本人に渡す可能性が高いお金なので、より分散の効いた全世界株で学資保険を使っていない理由は学資保険ではなくNISAを選んだ記事に書いたとおりです。返戻率105〜110%の学資保険より、18年の長期運用のほうが期待値が高いという判断です。💡 18年の複利を試算:毎月の積立額・利回り・期間を入れると、子どもが18歳になるまでにいくらになるか(複利)と、NISAの非課税メリットがグラフでわかります。 → 複利計算シミュレーターを使ってみるわが家のこどもNISA活用戦略:4つの方針 ここからが本題です。2027年1月にこどもNISAが始まったら、わが家はこう動きます。 方針1:開始までのプール資金は、現金ではなく特定口座で運用する こどもNISAの開始を待つ間、学費用の資金を現金のまま置いておくつもりはありません。子ども名義の特定口座で、こどもNISAと同じ商品(S&P500・オルカン)に投資しておきます。 「開始してから投資すればいいのでは?」と思うかもしれませんが、わが家の考え方はシンプルで、上の子でも大学入学まで15年あるためです。15年あれば、途中の暴落を織り込んでも株式インデックスがプラスで着地する可能性が高い——これは親のNISA運用でも一貫している考え方です。開始を待つ間もお金を眠らせず、特定口座で運用を始めておく方が理にかなっています。 課税されるデメリットはありますが、こどもNISA開始後にこの特定口座の資産を非課税枠へ移していく具体的な手順は、次の方針2で解説します。 ただし出口は別です。学費を実際に使う時期が見えてきたら、段階的に現金化していくつもりです。大学入学の2〜3年前から少しずつ売却していけば、直前の暴落で学費が消えるリスクを抑えられます。 方針2:特定口座からこどもNISAへ「少額の課税のうちに」移行する 現在の子ども名義の特定口座は、運用益に約20%の課税があります。こどもNISAが始まったら、特定口座の資産を売却して、こどもNISAの枠で買い直していく予定です。 ここで気になるのが「売却時に含み益へ課税されるのでは?」という点です。 そのとおりです。承知の上で移行します。 理由は単純な算数です。今の含み益は十数万円程度——課税されても数万円です。一方、このまま特定口座で18歳まで運用を続ければ、含み益は数十万〜百万円規模に育つ可能性があります。そのときの課税は数十万円。含み益が小さい今のうちに一度税金を払って非課税枠に移したほうが、トータルの手取りは大きくなる見込みです。 移行は年間60万円の枠に合わせて、数年かけて順次進めるイメージです。具体的なオペレーションは、特定口座を「定期売却サービス」で毎月一定額ずつ取り崩し、同じ金額をこどもNISA口座で毎月買い付けるという形を考えています。年間60万円を12ヶ月に均すと、月5万円のペースです。 月5万円取り崩すと、税引き後の手取りも5万円になるのか ここで気になるのが、「特定口座から月5万円を取り崩すとき、税金が引かれて手取りが5万円を下回るのでは?」という点です。 調べたところ、楽天証券の「定期売却サービス」の金額指定方式は、税引き後に受け取る金額を指定する仕組みでした。公式ヘルプにも「受渡日に受取る金額を指定する」と明記されています。つまり月5万円と設定すれば、証券会社側が税金分を上乗せした口数を自動的に売却してくれるため、手取りはちゃんと5万円になります。自分で「税引き前はいくら売れば5万円残るか」を逆算する必要はありません。 これなら、特定口座から月5万円を取り崩して、そのままこどもNISA口座で月5万円を買い付ける、というシンプルな運用がそのまま実行できます。 方針3:「学費=S&P500、お小遣い=オルカン」の使い分けは継続する こどもNISAに移行しても、商品の使い分けルールは変えません。つみたて投資枠対象の投資信託にeMAXIS Slim S&P500もオルカンも含まれているため、今の運用をそのまま非課税枠に引っ越せます。 方針4:下の子は0歳からこどもNISA世代 下の子は2026年生まれ。こどもNISAが始まる2027年に1歳になるので、ほぼフルに制度を使える世代です。 0歳の上の子のときはジュニアNISA終了直前で1年分しか使えませんでしたが、下の子は0歳台から無期限の非課税運用ができます。きょうだいで使える制度が違うのは少しモヤッとしますが、これは時代のめぐり合わせなので割り切っています。 12歳払い出し制限を、親としてどう見るか こどもNISAには「12歳まで原則払い出し不可、12歳以降は教育費・生活費等の理由+本人同意で払い出し可能」という制度設計があります。 正直に言うと、この制限は実質的には形骸化すると思っています。12歳の子どもが親の「学費に使うからね」という説明に反対するケースは、現実にはほぼないからです。 それでも、私はこの設計を良い制度だと評価しています。 理由は、12歳——ちょうど小学校卒業のタイミングで、親が子どもにお金の話をする「公式なきっかけ」になるからです。 「あなた名義の口座にこれだけのお金があって、こうやって運用されてきた。ここから先は、あなたの同意がないと動かせない」——この会話そのものが、教科書では教えられない金融教育です。お年玉をオルカンで運用してきたわが家にとって、運用の実物を見せながらこの話ができるのは、むしろ楽しみだったりします。 【2026年9月追記】口座開設の申込受付は10月1日スタート この記事を最初に書いた時点では「受付開始は各証券会社の発表待ち」でしたが、その発表が出ました。 2026年10月1日(木)から、こどもNISA口座の開設申込受付が始まります。楽天証券・SBI証券・マネックス証券・三菱UFJ eスマート証券などが、そろってこの日からの受付開始を告知しています。制度そのものの開始は2027年1月なので、年内に手続きを済ませておけば、2027年1月から取引を始められるという流れです。 申し込みに必要なもの わが家が使う楽天証券の場合、手順はこうです。登録親権者が総合口座にログインする お子さんの情報を入力する 住民票の画像をアップロードする(JPG・PNGなど。PDFは不可)つまり、パソコンの前に座る前に住民票を取ってくる必要があります。ここが地味に一番の関門で、子ども2人分となればなおさらです。マイナンバーカードがあればコンビニ交付が使えるので、役所に行かずに済みます。 必要書類は同居か別居かで変わります。状況 必要書類親権者と同居 世帯全員記載の住民票(1種類)親権者と別居 住民票+戸籍謄本(2種類)住民票は世帯全員が記載され、発行から6か月以内で、子どものマイナンバーと続柄の記載が必須です(楽天証券の公式案内)。 なお、こども口座(未成年口座)をまだ持っていない場合も、こども口座の開設とこどもNISA口座の申込を同時に行えます。先にこども口座だけ作っておく必要はありません。【2026年10月2日追記】 実際に楽天証券で申し込みました。アップロードは画像ファイルのみでPDF不可です。なお申込画面には「マイナンバーの記載は不要」と表示されましたが、公式サイトでは子どものマイナンバーと続柄の記載が必須とされているので、記載ありで取るのが確実です。画面付きの手順は楽天証券でこどもNISAを申し込んだ手順にまとめています。申し込む前に決めておくべきこと 3点、先に押さえておいてください。1人につき1口座だけです。SBI証券と楽天証券の両方で開く、といったことはできません 未成年の間は金融機関を変更できません。大人のNISAは年単位で金融機関を変えられますが、こどもNISAにその仕組みはありません。18歳になるまで付き合う証券会社を、最初に決め切ることになります 税務署の審査があります。申し込んだその場で開設完了、とはなりません2つ目が特に重要です。わが家は子ども名義の口座をすでに楽天証券に持っていて、親の口座も楽天がメインなので迷わず楽天証券にしますが、まだどこにも口座がない方は、ここで一度立ち止まる価値があります。取扱商品・ポイント還元・アプリの使いやすさを比べたうえで決めてください(比較はネット証券3社の比較記事にまとめています)。 なお、証券各社の告知はいずれも「予定」という表記です。制度の細部は今後変わる可能性がある点は、後述の注意点のとおりです。 実際に2人分を申し込んだ記録は、手続きを終えたあとに別記事として書く予定です。つまずいた点も含めて、そのまま公開します。わが家と同じく楽天証券で申し込む場合は、登録親権者(親)の総合口座が先に必要です。 楽天証券の口座開設はこちら(公式サイト) 注意点:制度はまだ「大綱」段階 最後に、大事な注意点をひとつ。 こどもNISAは2025年12月の税制改正大綱に盛り込まれた段階で、今後の国会での法案成立を経て正式決定となります。年間枠や開始時期などの細部は変わる可能性があります。 また、子ども名義の口座に親の資金を入れる場合は贈与税の考慮が必要です。年間110万円の基礎控除内であれば非課税ですが、こどもNISAの年間枠60万円に加えてお年玉やお祝い金を入れる場合は、合計額を意識しておくと安心です。 口座開設の受付は、前述のとおり2026年10月1日から始まります。わが家はすでに子ども名義の口座を楽天証券に持っているので、こどもNISAも同じ楽天証券で開設します。 まとめ:ジュニアNISA終了の「空白」がようやく埋まる こどもNISAの要点と、わが家の戦略を整理します。2027年1月開始予定:0〜17歳対象、年間60万円、上限600万円、非課税無期限 ジュニアNISAの弱点を改善:非課税期間の無期限化+12歳以降の条件付き払い出し 開始までのプール資金は特定口座で運用:現金で待たず、こどもNISAと同じ商品で先に運用しておく 特定口座からは「含み益が小さい今のうちに」移行:定期売却サービス(金額指定・月5万円)で取り崩し、同額をこどもNISA口座で毎月買付。楽天証券なら税引き後の受取額を指定できるので、手取りはそのまま5万円になる 12歳払い出し制限は金融教育のきっかけ:形骸化はするが、親子でお金の話をする公式な機会になる 口座開設の申込受付は2026年10月1日から:制度開始は2027年1月。世帯全員記載の住民票(画像)が必要で、未成年の間は金融機関を変更できない点に注意ジュニアNISA終了からの3年間、「子ども名義の非課税口座がない」という空白を特定口座でつないできた家庭にとって、こどもNISAは待望の制度です。制度の正式決定と証券会社の対応を待ちつつ、移行の準備を進めていきます。 教育費の全体方針については学資保険を選ばなかった理由と児童手当の運用実録もあわせてどうぞ。 このツールで実際に試算した記事もあります。→ 世帯年収1,000万円台で子ども2人を東京で中学受験させたら家計は持つのか よくある質問(FAQ) Q1. こどもNISAはいつから始まりますか? 制度の開始は2027年1月の予定です。それに先立ち、証券会社での口座開設の申込受付が2026年10月1日から始まります(楽天証券・SBI証券・マネックス証券など)。年内に手続きを済ませておけば、2027年1月から取引を始められます。 Q2. ジュニアNISAを持っていた場合、こどもNISAに自動で引き継がれますか? 自動では引き継がれません。ジュニアNISAの資産は継続管理勘定で18歳まで非課税のまま保有できますが、こどもNISAは別途新規で口座開設・買付が必要です。わが家も上の子のジュニアNISA分はそのまま保有し続け、こどもNISAは新しい資金と特定口座からの移行分で使う予定です。 Q3. 個別株は買えますか? 買えません。投資対象は現行NISAの「つみたて投資枠」対象の投資信託に限定されています。eMAXIS Slim S&P500やオルカンなどの定番インデックスファンドは対象に含まれています。 Q4. 18歳になったら口座はどうなりますか? 現行NISAのつみたて投資枠に自動移行します。非課税のまま、本人の大人のNISAとして運用を続けられます。0歳から始めれば、18年分の複利と「自分のお金が育ってきた実績」ごと子どもに引き継げます。 Q5. 子どもの口座にお金を入れると贈与税はかかりませんか? 年間110万円の基礎控除内であれば贈与税はかかりません。こどもNISAの年間枠は60万円なので、枠を使い切っても基礎控除内に収まります。ただしお年玉・お祝い金・別口座への入金など、その年の贈与の合計額で判定される点には注意してください。 Q6. 教育資金は全部投資に回して大丈夫ですか? わが家は「使う時期までの年数」で判断しています。大学入学まで10年以上あれば株式インデックスでの運用を選び、使う時期が2〜3年先に見えてきたら段階的に現金化していく方針です。直前の暴落リスクを抑えるため、出口の設計とセットで考えることをおすすめします。 Q7. 特定口座から月5万円ずつ取り崩すと、税金が引かれて手取りが減りませんか? 楽天証券の「定期売却サービス」の金額指定方式は、税引き後に受け取る金額を指定する仕組みです。月5万円と設定すれば、証券会社側が税金分を上乗せした口数を自動的に売却してくれるため、手取りはちゃんと5万円になります。自分で税引き前の売却額を逆算する必要はありません。 Q8. こどもNISAの口座開設に必要な書類は何ですか? 楽天証券の場合、登録親権者が総合口座にログインし、お子さんの情報を入力したうえで世帯全員記載の住民票の画像をアップロードします(PDFは不可)。住民票には子どものマイナンバーと続柄の記載が必要です。親権者と同居していれば住民票のみ、別居の場合は住民票に加えて戸籍謄本が必要です。こども口座(未成年口座)を持っていない場合も、こども口座の開設とこどもNISA口座の申込を同時に行えます。{"@context": "https://schema.org", "@type": "FAQPage", "mainEntity": [{"@type": "Question", "name": "こどもNISAはいつから始まりますか?", "acceptedAnswer": {"@type": "Answer", "text": "制度の開始は2027年1月の予定です。それに先立ち、証券会社での口座開設の申込受付が2026年10月1日から始まります(楽天証券・SBI証券・マネックス証券など)。年内に手続きを済ませておけば、2027年1月から取引を始められます。"}}, {"@type": "Question", "name": "ジュニアNISAを持っていた場合、こどもNISAに自動で引き継がれますか?", "acceptedAnswer": {"@type": "Answer", "text": "自動では引き継がれません。ジュニアNISAの資産は継続管理勘定で18歳まで非課税のまま保有できますが、こどもNISAは別途新規で口座開設・買付が必要です。わが家も上の子のジュニアNISA分はそのまま保有し続け、こどもNISAは新しい資金と特定口座からの移行分で使う予定です。"}}, {"@type": "Question", "name": "個別株は買えますか?", "acceptedAnswer": {"@type": "Answer", "text": "買えません。投資対象は現行NISAの「つみたて投資枠」対象の投資信託に限定されています。eMAXIS Slim S&P500やオルカンなどの定番インデックスファンドは対象に含まれています。"}}, {"@type": "Question", "name": "18歳になったら口座はどうなりますか?", "acceptedAnswer": {"@type": "Answer", "text": "現行NISAのつみたて投資枠に自動移行します。非課税のまま、本人の大人のNISAとして運用を続けられます。0歳から始めれば、18年分の複利と「自分のお金が育ってきた実績」ごと子どもに引き継げます。"}}, {"@type": "Question", "name": "子どもの口座にお金を入れると贈与税はかかりませんか?", "acceptedAnswer": {"@type": "Answer", "text": "年間110万円の基礎控除内であれば贈与税はかかりません。こどもNISAの年間枠は60万円なので、枠を使い切っても基礎控除内に収まります。ただしお年玉・お祝い金・別口座への入金など、その年の贈与の合計額で判定される点には注意してください。"}}, {"@type": "Question", "name": "教育資金は全部投資に回して大丈夫ですか?", "acceptedAnswer": {"@type": "Answer", "text": "わが家は「使う時期までの年数」で判断しています。大学入学まで10年以上あれば株式インデックスでの運用を選び、使う時期が2〜3年先に見えてきたら段階的に現金化していく方針です。直前の暴落リスクを抑えるため、出口の設計とセットで考えることをおすすめします。"}}, {"@type": "Question", "name": "特定口座から月5万円ずつ取り崩すと、税金が引かれて手取りが減りませんか?", "acceptedAnswer": {"@type": "Answer", "text": "楽天証券の「定期売却サービス」の金額指定方式は、税引き後に受け取る金額を指定する仕組みです。月5万円と設定すれば、証券会社側が税金分を上乗せした口数を自動的に売却してくれるため、手取りはちゃんと5万円になります。自分で税引き前の売却額を逆算する必要はありません。"}}, {"@type": "Question", "name": "こどもNISAの口座開設に必要な書類は何ですか?", "acceptedAnswer": {"@type": "Answer", "text": "楽天証券の場合、登録親権者が総合口座にログインし、お子さんの情報を入力したうえで世帯全員記載の住民票の画像をアップロードします(PDFは不可)。住民票には子どものマイナンバーと続柄の記載が必要です。親権者と同居していれば住民票のみ、別居の場合は住民票に加えて戸籍謄本が必要です。こども口座を持っていない場合も、こども口座の開設とこどもNISA口座の申込を同時に行えます。"}}]}関連記事『漫画 お金の大冒険』を大人が読んだ正直レビュー【小3の甥は1日で読了】 児童手当を全額S&P500に投資している話 ライフプランシミュレーターの使い方と設計思想免責事項:本記事は筆者個人の体験談・家計方針を共有するものであり、特定の金融商品の購入を推奨するものではありません。こどもNISAは税制改正大綱に基づく執筆時点の情報であり、今後変更される可能性があります。投資判断は必ずご自身の責任で行ってください。
- 05 Jun, 2026
学資保険を選ばなかった理由:子ども名義の特定口座と児童手当の全額投資で教育費を貯める
「学資保険、いつ加入するの?」 第1子が生まれてから何度か聞かれた質問です。結論から書くと、我が家は学資保険に加入しませんでした。 代わりに 子ども名義の特定口座と児童手当の全額投資で教育費を貯めています。なお、夫婦のNISAは老後資金専用として運用しており、教育費とは口座を分けています(学費が不足した場合の最後の保険としては想定しています)。 この記事では、なぜ学資保険を選ばなかったか、そして我が家が実際に行っている教育費の貯め方を、実際の月額・目標額込みで全公開します。結論:学資保険を「検討して、加入しなかった」 我が家はFP3級を取った後、教育費の貯め方を改めて検討しました。 学資保険も候補に入れて比較しましたが、最終的に加入しない判断をしました。教育費の貯め方 我が家の判断学資保険 ❌ 加入しなかった子ども名義の特定口座 ✅メイン(eMAXIS Slim 米国株式 S&P500)児童手当 ✅ 全額特定口座で投資普通預金 ✅ 一部(こどもNISA開始まで一時的)夫婦のNISA ⚠️ 老後資金専用。学費不足時の最終バッファ学資保険を選ばなかった理由 理由はシンプルです。学資保険の本質を分解して理解した結果、より合理的な選択肢が見えたからです。 学資保険は「長期運用 + 親の死亡保険」のセット商品 学資保険の構造を分解すると、こうなります。機能 中身長期運用 18年間の積み立てによる返戻率(最近は103〜105%程度)親の死亡保障 契約者(親)が亡くなった場合、保険料免除+満期金保証強制力 解約しにくいことで「半強制的に貯まる」効果この3つを別々に買えるなら、その方が圧倒的にコスト効率が良い——これが結論でした。 分解した方が合理的な3つの理由 ① 運用は「NISA + 優良投資信託」の方が期待リターンが高い 学資保険の返戻率は 18年で103〜105%(年率換算0.2〜0.3%)程度。 一方、NISAで全世界株式やS&P500のインデックスファンドに18年積み立てると、過去実績ベースで年率5〜7%が期待できます(保証ではありません)。 仮に月3万円を18年積み立てた場合:方法 元本 期待値(18年後)学資保険(年率0.3%) 648万円 約665万円NISA(年率5%) 648万円 約1,030万円NISA(年率3%・保守的) 648万円 約860万円「子供の進学時期に絶対元本割れしない」ことを最優先するなら学資保険ですが、18年という長期間の運用で元本割れする確率は、過去データ上は非常に低い。リスクを取って期待リターンを伸ばすほうが、結果的に有利と判断しました。💡 わが家の数字で試す:積立額・利回り・期間を入れると、将来いくらになるか(複利)をグラフで試算できます。 → 複利計算シミュレーターを使ってみる② 死亡保障は「掛け捨て定期保険」の方が安い 「親に万一があったら子供の学費を確保したい」——この目的は、掛け捨ての定期保険で達成できます。 我が家はチューリッヒ生命の定期保険プレミアムに夫婦それぞれ2,000万円・月合計3,800円で加入しています。これで「親の死亡時の教育費」もカバーされています。 学資保険に組み込まれた死亡保障は、割高な保険料の中に埋め込まれているため、見えないコストになります。 ③ 流動性が圧倒的に違う 学資保険は途中解約すると元本割れします。一方、NISAはいつでも非課税で売却・引き出し可能。 「教育費が必要になるタイミングが想定より早い」「他のライフイベントで現金が必要になった」——こうした変化に対応できるかどうかは、長期家計運用では極めて重要です。我が家の教育費の貯め方【実数値公開】 ここからは、実際に我が家がどう貯めているかを公開します。 第1子(3歳)の月額区分 月額 年額児童手当 1万円 12万円預金からの積立 2.5万円 30万円合計 3.5万円 42万円※ 3歳になるまでは児童手当が月1.5万円だったので、合計は月4万円でした。 第2子(0歳)の月額 第2子は出生直後でまだ本格運用前です。学費の値上がりも含めて再試算予定で、今後第1子と同等以上の積み立てを設計します。 貯め先の構成貯め先 用途子ども名義の特定口座 eMAXIS Slim 米国株式(S&P500)を積立購入普通預金(待機資金) こどもNISA開始時に毎月一定額を移動して投資する予定児童手当 100% 特定口座で投資信託購入設計のポイント児童手当は1円も生活費に回さない:「子供のためのお金」として明確に分離 子ども名義口座にすることで、心理的にも「教育費は別枠」と認識できる 夫婦のNISA1,800万円枠は老後資金として温存:教育費は子ども名義の特定口座でカバーなお、2027年1月に始まるこどもNISAへ、特定口座から段階的に移行する予定です。2026年10月に子ども2人分の申込を済ませました(楽天証券でこどもNISAを申し込んだ手順)。目標額:私立の中高一貫校への進学を想定した資産運用 我が家の教育費目標は、「2人とも中学から私立に行っても問題ない」水準です。 具体的には、私立の中高一貫校への進学を想定した資産運用を行っています。 想定する学費(私立中高一貫校 + 私立大学)期間 区分 学費目安(年間) 期間合計中学3年間 学費+諸経費 80〜90万円 約250〜270万円高校3年間 学費+諸経費 80〜90万円 約250〜270万円大学4年間 私立文系 100〜130万円 約500〜520万円6+4 = 10年間約1,000〜1,060万円※ 上記は学費+施設費+教材費の概算で、塾代・受験費用・通学定期等は含みません。塾代込みで見積もると1人あたり1,200〜1,500万円が現実的な目標になります。 2人分の合計 2人分なら、教育費だけで約2,400〜3,000万円——これが我が家の目標額です。 この数字を見ると、学資保険の返戻率では到底届かないことが分かります。一方、子ども名義の特定口座 + 児童手当の全額投資なら、長期運用で十分到達可能な範囲です(不足分は夫婦のNISA枠から補填する最終手段もあります)。 学費の値上がりリスク 実は、私立学校の学費はインフレで毎年微増しています。FP3級で学んだ通り、学資保険は固定リターンなのでインフレに弱い。NISAでの株式投資は、長期的にはインフレに連動する傾向があります。 第2子の本格運用開始に合わせて、学費の値上がりを織り込んだ再試算を予定しています。学資保険 vs インデックス投資(特定口座 + NISA):徹底比較表項目 学資保険 インデックス投資期待リターン 年率0.2〜0.3% 年率5〜7%(過去実績)流動性 途中解約で元本割れ いつでも売却可能インフレ耐性 固定リターンで弱い 株式は長期的に強い税制 一時所得課税 NISA枠は非課税・特定口座は通常課税親の死亡保障 組込み済 別途、掛け捨て定期で対応強制力 解約しにくい=半強制 自分の意思が必要元本割れリスク 短期解約以外なし 短中期は元本割れ可能性あり学資保険を選ぶ合理的な理由は見当たらない 「絶対に元本割れしたくない」「強制力がないと貯められない」——学資保険を選ぶ理由として挙げられがちなこれらの主張も、突き詰めると合理性に欠けます。18年という長期間で元本割れする確率は、過去データ上は極めて低い——「絶対に元本割れしたくない」という前提自体が長期運用の理解不足から来ている可能性が高い 強制力が欲しいなら、自動積立を設定すれば良いだけで、流動性を犠牲にする必要はない 親の死亡保障は、掛け捨ての定期保険で安く・大きく確保できるつまり、「学資保険が合理的に向くケース」というのは、突き詰めて考えれば存在しません。学資保険を選ぶ判断のほとんどは、長期運用への理解不足から来ています。 FP3級の知識があれば、両者の比較を自分で計算できます。「学資保険か、子ども名義の特定口座か」で迷っている方は、まずFP3級の勉強をしてみるのがおすすめです。児童手当の扱いについて 我が家は 児童手当は100%、子どもの将来の教育費として投資に回しています。子の年齢 児童手当の月額(2024年改正後)0〜3歳 1.5万円3歳〜中学生 1万円(第3子以降は3万円)高校生 1万円(2024年から拡充)このすべてを生活費に混ぜず、子ども名義の特定口座で投資信託購入しています。 「児童手当は子供に渡る前提のお金」と最初に決めておくと、家計の口座と心理的にも分離できます。わが家が実際に使っている証券会社(楽天証券・SBI証券・マネックス証券)の違いは、ネット証券3社を使った正直な感想にまとめています。 まとめ項目 内容学資保険 加入しなかった教育費の貯め先 子ども名義の特定口座・児童手当全額投資夫婦のNISA 老後資金専用(学費不足時の最終バッファ)子ども名義口座の銘柄 eMAXIS Slim 米国株式(S&P500)月額(第1子3歳) 3.5万円(児童手当1万円+預金2.5万円)月額(第1子3歳未満時) 4万円(児童手当1.5万円+預金2.5万円)目標額 私立中高一貫+私立大学・1人あたり1,200〜1,500万円こどもNISA 2026年10月に申込済み。2027年1月の開始後、特定口座から段階的に移行予定親の死亡保障 チューリッヒ定期保険 で別途確保「学資保険か、特定口座+児童手当全額投資か」を選ぶなら、私は後者一択だと思っています。学資保険を選ぶ合理性は、突き詰めると見当たりません。 「とりあえず学資保険」という判断は、長期運用への理解不足から来ていることが多い——これがFP3級の学習を通じて気づいたことでした。 教育費は、家計の中でも最大級の支出項目です。「なぜその方法を選ぶのか」を自分で説明できる状態にしておくことが、最終的に家計を守ります。 この記事が、教育費の貯め方に迷っている方の参考になれば幸いです。よくある質問(FAQ) Q1. 学資保険は本当に不要ですか? 我が家は「検討して、加入しなかった」という結論です。学資保険は「長期運用+親の死亡保障+強制力」のセット商品ですが、この3つは別々に買うほうがコスト効率が高いと判断しました。運用はNISA+インデックス投信、死亡保障は掛け捨て定期保険、強制力は自動積立で代替できます。 Q2. インデックス投資は元本割れが怖いのですが、教育費に使って大丈夫ですか? 18年という長期間で元本割れする確率は、過去データ上は非常に低いです。我が家は子どもが小さいうちはS&P500のインデックス投信で運用し、使う時期が近づいたら現金比率を高める方針です。万一の不足分は夫婦のNISA枠から補填する最終バッファも用意しています。 Q3. 学資保険の代わりに、親の死亡保障はどう確保していますか? 掛け捨ての定期保険で確保しています。我が家はチューリッヒ生命の定期保険に夫婦それぞれ2,000万円・月合計3,800円で加入しており、親に万一があった場合の教育費もこれでカバーされます。学資保険に組み込まれた死亡保障は割高な保険料に埋め込まれた見えないコストになります。 Q4. 教育費はいくらを目標に貯めればいいですか? 我が家は私立中高一貫校+私立大学を想定し、塾代込みで1人あたり1,200〜1,500万円を目標にしています。2人分なら約2,400〜3,000万円です。家庭の進路想定によって必要額は大きく変わるため、まず「どこまでの進学を想定するか」を決めるのが先です。 Q5. 児童手当はどう使っていますか? 児童手当は1円も生活費に回さず、100%を子ども名義の特定口座でeMAXIS Slim 米国株式(S&P500)の購入に充てています。「子どものためのお金」と最初に決めておくと、家計の口座とも心理的にも分離できます。 Q6. 子ども名義の特定口座とこどもNISAはどう使い分けますか? 現時点では子ども名義の特定口座で運用し、2027年1月にこどもNISAが始まったら、特定口座から段階的に移行する予定です(2026年10月に子ども2人分の申込は済ませました)。夫婦のNISA1,800万円枠は老後資金として温存し、教育費とは分けて管理しています。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"学資保険は本当に不要ですか?","acceptedAnswer":{"@type":"Answer","text":"我が家は「検討して、加入しなかった」という結論です。学資保険は「長期運用+親の死亡保障+強制力」のセット商品ですが、この3つは別々に買うほうがコスト効率が高いと判断しました。運用はNISA+インデックス投信、死亡保障は掛け捨て定期保険、強制力は自動積立で代替できます。"}},{"@type":"Question","name":"インデックス投資は元本割れが怖いのですが、教育費に使って大丈夫ですか?","acceptedAnswer":{"@type":"Answer","text":"18年という長期間で元本割れする確率は、過去データ上は非常に低いです。我が家は子どもが小さいうちはS&P500のインデックス投信で運用し、使う時期が近づいたら現金比率を高める方針です。万一の不足分は夫婦のNISA枠から補填する最終バッファも用意しています。"}},{"@type":"Question","name":"学資保険の代わりに、親の死亡保障はどう確保していますか?","acceptedAnswer":{"@type":"Answer","text":"掛け捨ての定期保険で確保しています。我が家はチューリッヒ生命の定期保険に夫婦それぞれ2,000万円・月合計3,800円で加入しており、親に万一があった場合の教育費もこれでカバーされます。学資保険に組み込まれた死亡保障は割高な保険料に埋め込まれた見えないコストになります。"}},{"@type":"Question","name":"教育費はいくらを目標に貯めればいいですか?","acceptedAnswer":{"@type":"Answer","text":"我が家は私立中高一貫校+私立大学を想定し、塾代込みで1人あたり1,200〜1,500万円を目標にしています。2人分なら約2,400〜3,000万円です。家庭の進路想定によって必要額は大きく変わるため、まず「どこまでの進学を想定するか」を決めるのが先です。"}},{"@type":"Question","name":"児童手当はどう使っていますか?","acceptedAnswer":{"@type":"Answer","text":"児童手当は1円も生活費に回さず、100%を子ども名義の特定口座でeMAXIS Slim 米国株式(S&P500)の購入に充てています。「子どものためのお金」と最初に決めておくと、家計の口座とも心理的にも分離できます。"}},{"@type":"Question","name":"子ども名義の特定口座とこどもNISAはどう使い分けますか?","acceptedAnswer":{"@type":"Answer","text":"現時点では子ども名義の特定口座で運用し、2027年1月にこどもNISAが始まったら、特定口座から段階的に移行する予定です(2026年10月に子ども2人分の申込は済ませました)。夫婦のNISA1,800万円枠は老後資金として温存し、教育費とは分けて管理しています。"}}]}関連記事貯蓄型保険3社を解約してNISAに全額移した話 掛け捨て生命保険の選び方 我が家の保険ポートフォリオ全公開 FP3級を1週間で取った話 世帯年収1,000万円台で子ども2人を東京で中学受験させたら家計は持つのかおすすめ書籍 📚 山崎元『新NISA対応 超改訂版 難しいことはわかりませんが、お金の増やし方を教えてください!』 → Amazonで見る 「保障と運用を分ける」「貯蓄型保険は不要」の基本思想がベースになる1冊です。 📚 両学長『改訂版 本当の自由を手に入れる お金の大学』 → Amazonで見る 教育費・住宅・保険・投資を家計全体の中でどう位置づけるかが体系的に整理されています。※本記事は運営者個人の体験・調査に基づくものです。投資にはリスクが伴います。NISA・特定口座での運用判断はご自身で行ってください。詳細は免責事項をご確認ください。
- 05 Jun, 2026
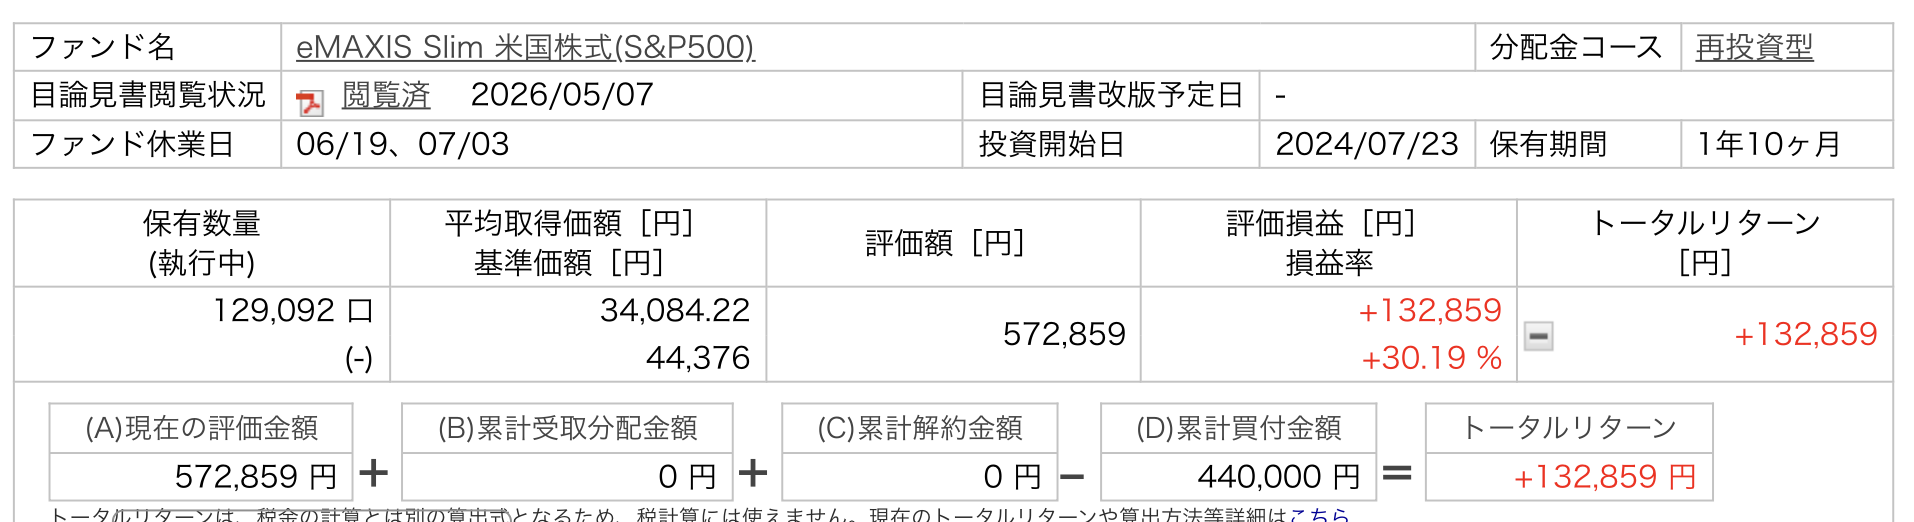
児童手当を全額S&P500に投資した実録【2024年7月〜1年10ヶ月で+30%・楽天証券・子ども名義の特定口座】
「児童手当って、どうやって使ってる?」 第1子が生まれたあと、何度か聞かれた質問です。 我が家の結論はシンプルで、第1子の児童手当は1円も使わずに、全額そのまま子ども名義の楽天証券特定口座へ入金し、eMAXIS Slim 米国株式(S&P500)を毎月買い続けています。 この記事では、その運用を 2024年7月から約1年10ヶ月続けた結果 を、楽天証券の取引明細スクリーンショット付きで全公開します。 具体的には、累計投資額(児童手当を原資にした実際の買付金額) 評価額・評価損益(円とパーセント) 月次の取引履歴(毎月いくらずつ買っているか) 銘柄選定の理由(なぜS&P500 1本か) なぜジュニアNISAでも親の新NISAでもなく「子ども名義の特定口座」を選んだのか 贈与税の認識 出口戦略(いつ・何に使う想定か)までを順に書いていきます。 なお、教育費全体の貯め方の方針については学資保険を選ばなかった理由の記事で先に書きました。本記事はその「実運用編」という位置づけです。結論:児童手当をS&P500に投資して1年10ヶ月で評価益+30.19% 数字から先にお見せします。 楽天証券の「投信あしあと」画面のスクリーンショットがこちらです。要点だけ抜き出すと次のとおりです。項目 数値ファンド eMAXIS Slim 米国株式(S&P500)投資開始日 2024年7月23日保有期間 1年10ヶ月累計買付金額 440,000円評価額 572,859円評価損益 +132,859円損益率 +30.19%約44万円を積み立てた結果、約13万円のプラスで、評価額は約57万円になっています。年率換算するとざっくり+15%前後で、相場が良かった時期に重なったぶんも大きいですが、想定よりはるかに大きな含み益です。我が家の家族構成と児童手当の受給状況 数字の前提条件として、家族構成と児童手当の金額を整理しておきます。項目 内容第1子 2023年4月生まれ(記事執筆時点で3歳1ヶ月)第2子 2026年4月生まれ(記事執筆時点で1ヶ月)児童手当(3歳未満) 月15,000円児童手当(3歳〜中学生) 月10,000円第1子は2026年4月で満3歳となり、児童手当の月額が15,000円から10,000円に下がりました。 2024年10月の制度改正で所得制限が撤廃され、ほぼすべての世帯が満額を受け取れるようになっています。我が家もこのタイミングで満額対象です。 支給は2024年10月の制度改正により 年6回(偶数月:2月・4月・6月・8月・10月・12月)に、それぞれ2ヶ月分まとめて振り込まれる仕組みに変わりました。家計の管理上は「毎月◯円もらっているもの」として扱い、買付タイミングだけ自分でならしています。なぜ「子ども名義の特定口座」を選んだのか 教育費の積立をどの口座でやるかは、選択肢が複数あります。 我が家が候補にしたのは次の3つでした。親の新NISA口座 に教育費分も上乗せして積み立てる ジュニアNISA(※2023年末で新規買付終了) 子ども名義の特定口座最終的に選んだのは3番目の「子ども名義の特定口座」です。 親の新NISA口座を選ばなかった理由 新NISAは非課税という強力な制度ですが、我が家では夫婦の新NISA口座は老後資金枠として位置づけています。 理由は2つあります。 ひとつめは、口座を物理的に分けることで、それぞれの目的にコミットしやすくなること。教育費と老後資金を同じ口座でごちゃ混ぜにしてしまうと、相場の上下を見て「ここから先は老後資金?それとも教育費?」と判断がブレやすくなります。 ふたつめは、新NISAの非課税枠は親の老後資金として優先的に使っていきたいためです。最終的に枠を使い切るかどうかは今後の家計次第なので断言はできませんが、教育費の運用にまでNISA枠を割くと、老後資金の積立スピードが落ちることは確かです。教育費は18年という長期で見れば、特定口座の課税(約20%)を払っても、トータルでプラスに着地する見込みが立つと判断しました。 ジュニアNISAは最後の1年だけ使えた(2024年以降は新規買付不可) 第1子が生まれたのは2023年4月。ちょうどジュニアNISAの新規買付終了(2023年12月)の直前だったため、最後の1年だけ年間枠80万円を全額投資しました。この80万円は制度終了後も18歳まで非課税のまま保有を続けられます(継続管理勘定)。 ただし、ジュニアNISAの新規買付は2023年12月で終了。2024年7月から始めた児童手当の積立先としては、もう使えませんでした。「子ども名義」「非課税」という強力な組み合わせが続けられないのは残念ですが、制度がなくなった以上は仕方ありません。 子ども名義の特定口座にした理由 最終的に選んだ「子ども名義の特定口座」のメリットは次のとおりです。親の口座と完全に分離できる:教育費としての残高・損益が一目でわかる 子ども自身が18歳になったときに、運用の実物を引き継げる:金融教育の教材としても使える 将来、子ども自身がNISAを開設したときにスムーズに移行できる:投資への抵抗感を下げられる「子ども名義の口座を作るのが面倒では?」とよく聞かれますが、楽天証券は子ども名義の特定口座(未成年口座)をオンラインで開設可能で、書類のやり取りが1往復だけで完結しました。この未成年口座があったおかげで、2026年10月のこどもNISAの申込も約7分で終わっています(楽天証券でこどもNISAを申し込んだ手順)。なぜ楽天証券を選んだか:UIの見やすさ ネット証券は楽天証券、SBI証券、マネックス証券などいくつか選択肢があります。 我が家が楽天証券を選んだ最大の理由は、UI(管理画面)の見やすさです。 具体的には、楽天証券の「投信あしあと」画面が秀逸で、累計買付金額・評価額・評価損益・基準価額の推移が1画面で完結します。月に1回だけチェックすれば現状を把握できるので、心理的な負担が小さく続けやすいと感じました。 eMAXIS Slim シリーズはどのネット証券でも買付手数料は無料、信託報酬も同じです。したがって「どこで買っても銘柄の条件は同じ」なので、最後は管理画面の使い心地で選ぶのが合理的だと判断しました。 なお、SBI証券にも同様の画面はあり、ポイント還元率や三井住友カード積立などの優位性もあります。楽天証券 vs SBI証券の比較は別記事で詳しく書く予定です(3社を実際に使った比較はこちらの記事にまとめています)。 楽天証券の口座開設はこちら(公式サイト)なぜ eMAXIS Slim 米国株式(S&P500) 1本か 銘柄選定は、悩めば悩むほど決められなくなる典型例です。我が家は最初の調査だけして、それ以降は意図的に銘柄を増やさない方針にしました。 信託報酬が業界最低水準 eMAXIS Slim 米国株式(S&P500)の信託報酬は 年0.09372%以内(税込)。100万円預けても年間約937円しかかかりません。 20年運用したときの信託報酬の累計差は、わずか0.1%の差でも数万円〜十数万円になってきます。長期投資では信託報酬の低さがそのままリターンに直結するため、ここは最重要視しました。 18年スパンで見たS&P500の実績 S&P500は過去30年で年平均リターン約10%(ドルベース)という実績があります。これが今後も続くという保証はもちろんありませんが、18年という長期スパンで見れば、世界経済全体が大きく後退しない限りはプラスで終わる可能性が高いという考え方で選びました。 オールカントリーと迷いましたが、米国経済への集中投資のシンプルさと、過去のリターンの優位性を優先しました(オルカンは別資金で運用していますが、本記事の対象外です)。 銘柄を1本にしてシンプル化 複数銘柄に分散すると、リバランスや銘柄ごとの損益管理が必要になります。18年放置することが前提であれば、銘柄を1本にしてシンプル化したほうが、見直しコストもメンタル負担も最小化できます。入金フロー:児童手当 → 楽天銀行 → 楽天証券 → 投信買付 我が家の入金フローは次のとおりです。 児童手当(2ヶ月に1回まとめて振込) ↓ 親の口座に着金 ↓ 子ども名義の楽天銀行口座へ移動 ↓ 楽天証券へ入金 ↓ 毎月の投信積立で自動買付 eMAXIS Slim 米国株式(S&P500)ポイントは、「児童手当が振り込まれたタイミングでまとめて買う」のではなく、「毎月平均的に積み立てる」設計にしていることです。 これにより、ドルコスト平均法の効果が働き、相場のタイミングを気にしなくてよくなりました。 入金フローは完全自動ではなく、親の口座から子ども名義の楽天銀行口座への移動と、楽天証券への入金は手動で行っています。手間としては2ヶ月に1回、5分程度の作業です。投信の買付だけは積立設定で自動化しているので、毎月の判断は不要です。取引履歴(月次明細)から見える買付パターン 毎月の取引履歴を集計すると、運用ルールが数字としてはっきり見えます。 初回入金(2024年7月23日)は60,000円 最初の買付は 60,000円でした。これは、2024年6月に支給された児童手当4ヶ月分(15,000円×4ヶ月)を、まとめて投入したものです。 以降は月15,000円ずつコンスタントに積立 2024年9月以降は、ほぼ毎月15,000円ずつ買付しています。これは「児童手当の月割り相当額」をそのまま積み立てる設計です。 2026年6月から月10,000円に減額 第1子が満3歳になった2026年4月以降は、児童手当が月10,000円に減額されたため、5月までは過渡期で15,000円のまま、6月から10,000円に変更しました(児童手当の振込タイミングと買付タイミングのズレで、減額の反映に2ヶ月程度の時差があります)。 評価額の推移 楽天証券の「投信あしあと」画面では、評価額の推移グラフも月次で確認できます。実際の動きを文章で振り返ると、2025年4月頃に一度大きな下落を経験していますが、その下落タイミングでも自動買付を止めなかったことで、安く買えた口数が後の上昇でリターンを押し上げる形になりました。2025年後半から2026年にかけて評価額が大きく伸び、現在は累計投資額44万円に対して評価額57万円という状態です。贈与税の認識:年間110万円までは非課税 子ども名義の口座に親の資金を入れる場合、必ず意識する必要があるのが贈与税です。 暦年贈与の基礎控除110万円 贈与税には年間110万円の基礎控除があります。1月1日〜12月31日の1年間で、贈与額がこの範囲内であれば非課税です。 我が家のケースだと、児童手当は 3歳未満で年間18万円(月15,000円×12ヶ月)、3歳以降で年間12万円(月10,000円×12ヶ月) なので、110万円の枠を大きく下回っています。問題ありません。 注意点:児童手当そのものは「親への給付」 厳密には、児童手当は親に対する給付です。それを子ども名義の口座に移すと、形式上は「親から子への贈与」とみなされ得ます。 ただし、金額が110万円を大きく下回っていることに加え、子ども名義の口座であっても親が管理している実態は税務上「名義預金」として親の資産とみなされるのが原則です。そのため、実際に贈与税が課されるケースは限定的というのが税理士の見解として一般的です。 ただし、これは制度が変わる可能性もある領域なので、最新の情報はご自身でも確認することをおすすめします。18歳時点の試算:年利3%・5%・7%でいくらになるか 教育費の準備として一番気になるのが「子どもが18歳になったときに、いくらまで成長しているか」です。 2024年10月の制度改正後の児童手当をフルに受け取って、すべて積立投資した場合の試算が以下のとおりです。 試算の前提0歳〜3歳未満:月15,000円 × 36ヶ月 = 累計540,000円 3歳〜18歳直前:月10,000円 × 180ヶ月 = 累計1,800,000円 18年間の積立元本:約234万円 児童手当はすべて子ども名義の口座に入り、18歳まで取り崩しなしで運用継続想定利回り別の評価額(18歳時点)想定利回り 18歳時点の評価額 含み益(元本234万円との差)年利3% 約 315万円 +約81万円年利5% 約 388万円 +約154万円年利7% 約 482万円 +約248万円年利7%は、過去のS&P500の長期実績(年平均約10%)よりも控えめに見積もっていますが、それでも18歳時点で評価額が約480万円まで膨らむ可能性があります。 国公立大学の4年間学費(約260万円)であれば、年利3%でも十分カバーできる規模です。私立文系(約400万円)であれば、年利5〜7%の見立てで近づきます。 試算の注意点上記はあくまで年利が一定だった場合の単純複利計算です。実際の相場は年単位で大きく上下します 児童手当の月額や対象年齢は今後の制度改正で変動する可能性があります リーマンショック級の暴落が18歳直前に重なれば、評価額は大きく下がる可能性もあります 逆に上振れする可能性も同じくらいあります「平均すれば」「制度が今のままなら」という前提つきの試算ですが、月1万〜1.5万円の積立だけで、18年後に300万円〜480万円の教育資金枠が用意できる可能性があるという事実は、学資保険(返戻率105〜110%)と比較すると無視できない差です。💡 わが家の試算を、あなたの積立額で:毎月の積立額・利回り・期間を入れると、18年後にいくらになるか(複利)と、NISA(非課税)と特定口座(課税)の手取り差がグラフでわかります。 → 複利計算シミュレーターを使ってみる出口戦略:主に大学進学費用、私立進学にも備える 積立は終わりではなく、いつかは使うものです。我が家の出口戦略は次のとおりです。 第一の用途:大学進学費用 最大の用途として想定しているのは 大学進学費用です。国公立大学:4年間で約260万円 私立大学(文系):4年間で約400万円 私立大学(理系):4年間で約540万円子どもが18歳になるまで積み立てたS&P500が、想定どおりのリターンを出していれば、国公立大学であれば学費の大半をカバーできる規模になっている見込みです。 第二の用途:中学校以降の私立進学に備える 第二の用途として、中学校以降に私立進学を希望した場合の学費にも充てる想定です。 中学受験は近年増えており、私立中学・高校に進む可能性もゼロではありません。その場合は18歳を待たずに部分的に取り崩す選択肢もありえます。 第三の用途:本人へのギフト もし大学進学・私立進学のいずれにも使わなかった場合、18歳になったタイミングで本人に渡す選択肢も考えています。 「自分の児童手当が、こうやって投資で増えていた」というストーリーごと渡すことで、子ども自身の金融教育にもなります。これは、学資保険にはない「子ども名義の特定口座」ならではの副次効果です。将来の方針:「子どもNISA」へ段階的に移していく予定 今は子ども名義の特定口座で運用していますが、今後は子どもNISAに段階的に移していく予定です。 特定口座は運用益に対して約20%の課税がありますが、NISA枠であれば非課税になります。18年という長期スパンで考えると、含み益の数百万円に対して20%の税金がかかるかかからないかは、最終的に手元に残る金額として大きな差になります。 具体的なタイミングや方法は、今後の制度の動きや子どもの年齢に合わせて柔軟に判断していくつもりです。現時点で特定口座を選んでいるのは、あくまで「いま使える最善の選択肢として」であって、将来非課税枠が使えるようになれば、そちらに寄せていきます。 このあたりの動きについても、移管時期が見えてきたタイミングで別記事にまとめる予定です。1年10ヶ月運用してみて気づいたこと 最後に、実際にこの運用を1年10ヶ月続けて気づいたことを3つだけ書きます。 1. 「触らない仕組み」が一番大事 我が家の運用は、児童手当が振り込まれてから投信が買われるまで、ほぼ完全自動化されています。人間が判断する余地を極力減らしたことで、「相場が下がったから一時停止しよう」「上がってきたから多めに買おう」という雑念が入りません。 2025年4月の下落局面でも、自動買付のおかげで淡々と買い続けることができました。結果として、その下落タイミングで買えた口数が、その後の上昇でリターンを押し上げています。 2. 評価額のチェックは月1回で十分 毎日、毎週、評価額をチェックしていると、上下動に一喜一憂してしまいます。我が家は 月1回、月末にだけ評価額を確認するようにしました。 月1回で十分な理由は、買付のタイミング(毎月)に合わせて確認すれば、累計の進捗を把握するには十分だからです。 3. 銘柄を増やしたくなる誘惑を断つ 運用を始めると、「次は新興国も買おうか」「ゴールドも分散したい」と銘柄を増やしたくなる誘惑が出てきます。 我が家は 「子どもの教育費はS&P500 1本」と決めて、絶対に増やさないルールにしています。複雑にすればするほど管理コストが上がり、リバランスのストレスも増えるからです。まとめ:児童手当をどう使うかは家計戦略の入り口 今回は、児童手当を全額そのまま子ども名義の楽天証券特定口座に入れて、eMAXIS Slim 米国株式(S&P500)を毎月買い続けている実例を、約1年10ヶ月の運用結果込みで公開しました。 要点を改めて整理します。児童手当は1円も使わずに全額投資:原資ゼロで教育費を作る 子ども名義の特定口座:親の新NISA枠とは分離し、教育費専用枠として運用 eMAXIS Slim 米国株式(S&P500) 1本:信託報酬最低水準で長期インデックス投資 2024年7月〜2026年6月の約1年10ヶ月で +30.19%(+132,859円):累計投資44万円 → 評価額57万円 贈与税は年110万円基礎控除内で問題なし 出口は大学進学費用+私立進学の備え+18歳ギフトの3パターンを想定学資保険を選ばなかった背景や、教育費全体の方針についてはこちらの記事で書いていますので、あわせて読んでみてください。2027年に始まるこどもNISAをどう組み込むかは、こどもNISAの制度の要点とわが家の移行戦略で整理しています。 また、「教育費以外の家計全体の方針」については、過去に貯蓄型保険3社をすべて解約してNISAに全額移した記事や、我が家の保険ポートフォリオ全公開記事も書いています。家計の全体像を見直したい方の参考になれば幸いです。よくある質問(FAQ) Q1. 児童手当を投資に回して、元本割れしませんか? 短期では元本割れの可能性はあります。ただし我が家は18年という長期前提で運用しており、その期間で元本割れする確率は過去データ上は低いと考えています。実際、2025年4月の下落局面でも自動買付を止めず、安く買えた口数が後の上昇でリターンを押し上げ、約1年10ヶ月で+30.19%(+132,859円)になりました。使う時期が近づいたら現金比率を高める方針です。 Q2. なぜ親のNISAではなく、子ども名義の特定口座なのですか? 夫婦のNISA枠は老後資金専用として温存したいこと、教育費と老後資金を口座ごと物理的に分けて目的を混ぜないことが理由です。子ども名義の特定口座なら教育費の残高・損益が一目で分かり、18歳で本人に運用の実物を引き継げて金融教育の教材にもなります。特定口座の約20%課税を払っても、18年スパンならトータルでプラスに着地する見込みと判断しました。 Q3. 子ども名義の口座に児童手当を入れると、贈与税はかかりますか? 贈与税には年間110万円の基礎控除があり、児童手当(年12〜18万円)はこれを大きく下回るため、基本的にかかりません。加えて、親が管理している実態のある子ども名義口座は税務上「名義預金」として親の資産とみなされるのが原則です。ただし制度が変わる可能性もある領域なので、最新情報はご自身でも確認してください。 Q4. 児童手当を18年積み立てると、いくらになりますか? 2024年改正後の児童手当をすべて積み立てると元本は約234万円です。単純複利で試算すると、年利3%で約315万円、5%で約388万円、7%で約482万円になります。国公立大学の4年間学費(約260万円)なら年利3%でもカバーでき、私立文系(約400万円)なら年利5〜7%の見立てで近づきます。あくまで利回り一定の前提の試算で、実際の相場は上下します。 Q5. 銘柄はS&P500 1本で大丈夫ですか? 我が家は18年放置を前提に、意図的にeMAXIS Slim 米国株式(S&P500)1本に絞っています。信託報酬が業界最低水準(年0.09372%以内)で、複数銘柄に分散するとリバランスや損益管理のコストが増えるためです。銘柄を増やしたくなる誘惑を断ち、シンプルさを保つことを優先しました。オルカンと迷う場合は、好みと納得感で選んで問題ありません。 Q6. 児童手当の積立に楽天証券を選んだ理由は? 最大の理由は管理画面(投信あしあと)の見やすさです。eMAXIS Slimシリーズはどのネット証券でも手数料・信託報酬が同じなので、銘柄の条件は変わりません。だからこそ月1回チェックして続けやすいUIで選びました。子ども名義の未成年口座もオンラインで開設でき、書類のやり取りは1往復で完結しました。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"児童手当を投資に回して、元本割れしませんか?","acceptedAnswer":{"@type":"Answer","text":"短期では元本割れの可能性はあります。ただし我が家は18年という長期前提で運用しており、その期間で元本割れする確率は過去データ上は低いと考えています。実際、2025年4月の下落局面でも自動買付を止めず、安く買えた口数が後の上昇でリターンを押し上げ、約1年10ヶ月で+30.19%(+132,859円)になりました。使う時期が近づいたら現金比率を高める方針です。"}},{"@type":"Question","name":"なぜ親のNISAではなく、子ども名義の特定口座なのですか?","acceptedAnswer":{"@type":"Answer","text":"夫婦のNISA枠は老後資金専用として温存したいこと、教育費と老後資金を口座ごと物理的に分けて目的を混ぜないことが理由です。子ども名義の特定口座なら教育費の残高・損益が一目で分かり、18歳で本人に運用の実物を引き継げて金融教育の教材にもなります。特定口座の約20%課税を払っても、18年スパンならトータルでプラスに着地する見込みと判断しました。"}},{"@type":"Question","name":"子ども名義の口座に児童手当を入れると、贈与税はかかりますか?","acceptedAnswer":{"@type":"Answer","text":"贈与税には年間110万円の基礎控除があり、児童手当(年12〜18万円)はこれを大きく下回るため、基本的にかかりません。加えて、親が管理している実態のある子ども名義口座は税務上「名義預金」として親の資産とみなされるのが原則です。ただし制度が変わる可能性もある領域なので、最新情報はご自身でも確認してください。"}},{"@type":"Question","name":"児童手当を18年積み立てると、いくらになりますか?","acceptedAnswer":{"@type":"Answer","text":"2024年改正後の児童手当をすべて積み立てると元本は約234万円です。単純複利で試算すると、年利3%で約315万円、5%で約388万円、7%で約482万円になります。国公立大学の4年間学費(約260万円)なら年利3%でもカバーでき、私立文系(約400万円)なら年利5〜7%の見立てで近づきます。あくまで利回り一定の前提の試算で、実際の相場は上下します。"}},{"@type":"Question","name":"銘柄はS&P500 1本で大丈夫ですか?","acceptedAnswer":{"@type":"Answer","text":"我が家は18年放置を前提に、意図的にeMAXIS Slim 米国株式(S&P500)1本に絞っています。信託報酬が業界最低水準(年0.09372%以内)で、複数銘柄に分散するとリバランスや損益管理のコストが増えるためです。銘柄を増やしたくなる誘惑を断ち、シンプルさを保つことを優先しました。オルカンと迷う場合は、好みと納得感で選んで問題ありません。"}},{"@type":"Question","name":"児童手当の積立に楽天証券を選んだ理由は?","acceptedAnswer":{"@type":"Answer","text":"最大の理由は管理画面(投信あしあと)の見やすさです。eMAXIS Slimシリーズはどのネット証券でも手数料・信託報酬が同じなので、銘柄の条件は変わりません。だからこそ月1回チェックして続けやすいUIで選びました。子ども名義の未成年口座もオンラインで開設でき、書類のやり取りは1往復で完結しました。"}}]}関連記事児童手当の積立を全自動化した設定手順 『漫画 お金の大冒険』を大人が読んだ正直レビュー【小3の甥は1日で読了】 30代子育て世帯が金融資産2,000万円を貯めるまでにやったこと免責事項:本記事は筆者個人の体験談・運用記録を共有するものであり、特定の金融商品や投資手法の購入・売買を推奨するものではありません。投資判断は必ずご自身の責任で行ってください。税務上の判断についても、最新かつ個別の状況については税理士・税務署への確認をお願いします。