Showing Posts From
不動産投資
- 09 Sep, 2026
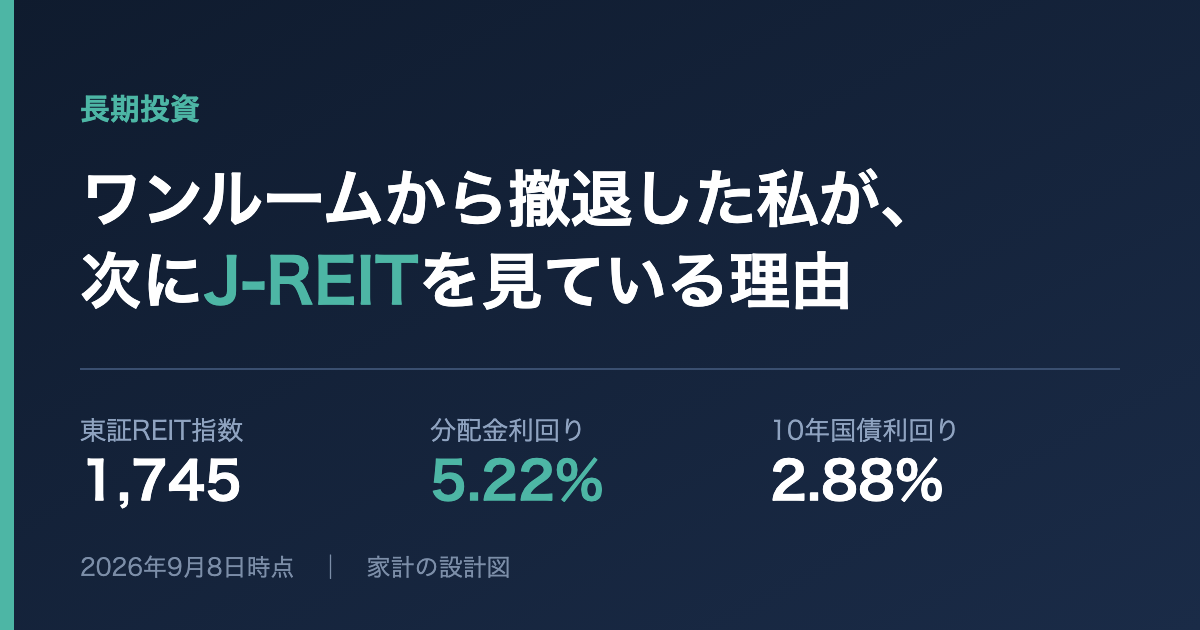
ワンルームから撤退した私が、次にJ-REITを見ている理由【利回り5.2%・東証REIT指数1,745】
先日、保有している高配当株の配当金が振り込まれました。 そのたびに考えるのが「この配当を、次にどこへ回すか」です。そして今、私が見ているのがJ-REIT(不動産投資信託)です。 投資用ワンルームマンション3戸を、トータル約300万円の赤字で売却して撤退したのが私です。その私が、また不動産を見ている。 矛盾しているように聞こえるかもしれませんが、私が撤退した理由は「不動産がダメだから」ではなく「実物のワンルームがダメだったから」です。そこは切り分けています。 この記事では、なぜ今J-REITを検討しているのかを、数字と考え方の両方から書きます。 先にお断りしておくと、私は投資の専門家ではありません(保有資格はFP3級です)。これは「買うべき」という話ではなく、私が何を考えて、何を調べているかという記録です。投資の判断はご自身の責任でお願いします。現在地:J-REITはいま、かなり売られています まず数字から見てください。2026年9月8日時点のデータです。指標 数値東証REIT指数 1,745.66ポイント(前日比 -0.80%)J-REIT平均分配金利回り 5.22%日本10年国債利回り 2.88%イールドスプレッド 2.34ポイント東証REIT指数は2026年4月末に1,880ポイント台をつけたあと、反転らしい反転がないまま下げ続けています。直近数日を見ても、9月2日1,779 → 9月4日1,769 → 9月8日1,745と、じりじり切り下がっている状況です。 理由ははっきりしています。長期金利の上昇です。 日本の10年国債利回りは、2024年末に1.2%程度だったものが2025年末に2.0%、そして直近では2.9%近くまで上がってきました。 J-REITにとって金利上昇は、素直に逆風です。借入コストが増える → 分配金の原資が圧迫される 国債の利回りが上がる → 「わざわざリスクを取ってREITを買う理由」が薄れる実際、この2つで投資家の買い意欲がしぼみ、価格が下がっています。J-REITの利回りが5%台に乗っているのは、分配金が増えたからではなく、価格が下がったからです。ここは正確に理解しておく必要があります。なぜ、それでも私はJ-REITを見ているのか 理由は3つあります。 理由1:高配当株は「人気のない場所」で買うものだと考えているから 私の高配当株の買い方は、上昇中の銘柄を追いかけないという一点に尽きます。 いま日本の高配当株で人気があるのは、商社と銀行です。株価は上がり、話題にもなっています。でも、株価が上がるということは、利回りが下がるということです。 配当利回りは「年間配当 ÷ 株価」なので、株価が2倍になれば利回りは半分になります。人気が出てから買うと、同じ配当をもらうために倍のお金を払うことになる。 だから私は逆を見ます。いま人気がなく、株価が売られていて、その結果として利回りが上がっているセクターです。 そして今、その条件に当てはまっているのが不動産・J-REITです。金利上昇で嫌われ、指数は9か月ぶりの安値圏、利回りは5%台。人気がないから利回りが高い、という状態がそのまま起きています。 理由2:セクターは循環するから これは私が長期投資で最も大事にしている考え方です。 景気にはサイクルがあり、セクターの人気は巡ります。 金利が上がる局面では、銀行が買われ、不動産が売られます。金利が下がる局面では、その逆が起きます。どちらかが永久に勝ち続けることはありません。 いま不動産セクターが売られているのは、金利上昇という明確な理由があるからです。逆に言えば、金利の局面が変われば、この理由は消えます。 そのとき何が起きるか。価格が回復すれば、含み益になる 価格が回復しなくても、安く仕込んだぶん、利回りは高いまま受け取り続けられる私が高配当株投資でずっとやっているのは、この後者の確保です。増配の記事にも書きましたが、取得価格が安いほど、その後の配当が育ったときの実質利回り(YOC)が跳ね上がります。 人気がないうちに仕込んで、循環が巡ってくるのを待つ。これが私の基本方針であり、いまJ-REITを見ている一番の理由です。 もちろん、これは「いつか必ず戻る」という保証ではありません。私がそういう前提で長期保有する覚悟がある、というだけの話です。 理由3:ワンルームで失敗した理由が、J-REITでは当てはまらないから ワンルーム投資で私が痛い目を見た原因は、はっきりしています。フルローン依存(変動金利が4%まで上がる見込みになったのが売却の決め手でした) 1物件への集中(空室が出たら収入がゼロ) 流動性の低さ(売るのに数か月) 表面利回りと実質利回りの乖離(実質は1〜2%程度でした)これらを、J-REITと並べてみます。項目 投資用ワンルーム J-REIT必要資金 1戸数千万円〜 1口数万円〜利回り 表面4〜5%(実質1〜2%) 分配金 現在5%台流動性 売却に数か月 株式と同じく即時売買管理の手間 入居者対応・修繕・確定申告 ほぼゼロ分散 1物件のみ 数十〜数百物件ローン 自分が借金を背負う 自分は借金をしないNISA × ○(成長投資枠)決定的なのは「ローン」の行です。 J-REITも、投資法人としては金融機関から借入をしています。だから金利上昇の影響は受けます。でもそれは投資口の価格に織り込まれて下がるだけで、私が返済を迫られるわけではありません。ワンルームのときは、金利が上がれば私の返済額が直接増えました。この違いは大きいです。 同じ「不動産」でも、リスクの背負い方がまったく違う。だから私は、ワンルームからは撤退しつつ、J-REITは検討できるのです。リスクと反論 自分の考えに都合のいいことだけ書いても仕方がないので、逆側も並べます。 ① 金利上昇はまだ続くかもしれない 日本もアメリカも、利上げの可能性が語られている局面です。「もう十分下がった」と思ったところから、さらに下がることは普通にあります。私が今買っていたら、含み損を抱えていた可能性は十分あります。 ② 利回り5%は「安全な5%」ではない 価格下落によって上がった利回りです。分配金そのものが減れば、利回りも下がります。借入コストの上昇が続けば、減配する投資法人が出てもおかしくありません。 ③ そもそも私の「循環する」という読みが外れる可能性がある 構造的な変化(在宅勤務によるオフィス需要の変化など)が起きていれば、これは循環ではなく片道の変化です。過去のパターンが繰り返される保証はどこにもありません。 ④ すでにポートフォリオに不動産セクターが入っている 私の高配当株のセクター分散には、もともと「不動産・建設」と「J-REIT」が入っています。追加購入は分散ではなく集中になります。ここは買う前に比率を確認する必要があります。そして結論:今年は買えません ここまで書いておいて何ですが、私は今年、J-REITを買えません。 NISAの非課税枠が、すでに埋まっているからです。 売却しても、非課税保有限度額が復活するのは翌年です。今から枠を空けることはできません。特定口座で買うという手はありますが、分配金に約20%課税される商品を、わざわざNISA枠のない場所で買う理由は薄いと考えています。J-REITは分配金が収益の柱なので、課税の影響がそのまま効きます。 なので、実際に動くとしても2027年の枠が開いてからです。 その間にできることは、こうです。個別の投資法人の財務と用途(オフィス・住居・物流・ホテル)を見比べておく 決算資料で借入金の平均金利と返済期限の分散を確認する 東証REIT指数の水準を記録し続ける(この記事がその起点です)「買えない期間」は、調べる期間としては悪くありません。ワンルームのときの私は、営業マンにファミレスで即決させられました。あのときに足りなかったのは、まさにこの時間です。わが家が実際に使っている証券会社(楽天証券・SBI証券・マネックス証券)の違いは、ネット証券3社を使った正直な感想にまとめています。 まとめ東証REIT指数は1,745ポイント、分配金利回り5.22%(2026年9月8日時点)。長期金利2.88%への上昇が逆風になっている 私が見ている理由は3つ。①上昇中の銘柄でなく人気のないセクターを買う ②セクターは循環する ③ワンルームの失敗要因がJ-REITには当てはまらない ただし利回り5%は価格下落の結果であり、安全性の指標ではない。減配も金利のさらなる上昇もあり得る NISA枠が埋まっているため、動くとしても2027年。それまでは調べる期間にあてる配当が振り込まれるたびに、次の行き先を考える。この繰り返しが、資産形成の実務なのだと思っています。 なお、私が過去に暴落局面で何を買ったかはこちらの売買記録に、高配当株の含み損の実態はこちらの記事に全部公開しています。あわせてどうぞ。よくある質問(FAQ) Q1. J-REITの利回りが5%を超えているのは、買い時ということですか? そうとは限りません。利回りが上がったのは分配金が増えたからではなく、価格が下がったからです。金利上昇が続けば価格はさらに下がる可能性がありますし、借入コストの上昇で減配する投資法人が出る可能性もあります。利回りの数字だけで判断しないでください。 Q2. なぜワンルームは撤退したのに、J-REITは検討するのですか? 失敗の原因が当てはまらないからです。ワンルームでの失敗要因はフルローン依存・1物件への集中・低い流動性・実質利回りの低さでした。J-REITは自分が借金を負わず、数十〜数百物件に分散され、株式と同じく即時売買でき、NISAの成長投資枠も使えます。同じ不動産でもリスクの背負い方が違います。 Q3. 「人気のないセクターを買う」というのは、逆張りということですか? 私はそう考えています。配当利回りは年間配当÷株価なので、人気が出て株価が上がるほど利回りは下がります。同じ配当を受け取るために払う金額を抑えたいので、売られているセクターを見ます。ただしこれは「下がっている理由が一時的である」という読みが前提で、その読みが外れることもあります。 Q4. セクターが循環するというのは、必ず戻るという意味ですか? いいえ。金利局面が変われば不動産への逆風は弱まると考えていますが、構造的な需要の変化が起きていれば、それは循環ではなく片道の変化です。過去のパターンが繰り返される保証はありません。私が長期保有する覚悟を持って買う、というだけの話です。 Q5. NISA枠が埋まっている場合、特定口座で買うのはどうですか? 私は選びません。J-REITは分配金が収益の柱なので、約20%の課税がそのまま効いてきます。非課税で持てるかどうかの差が大きい商品だと考えているためです。売却しても非課税保有限度額の復活は翌年なので、私は2027年の枠が開くのを待つ予定です。 Q6. J-REITは高配当株のポートフォリオの何%まで入れるべきですか? 一般的な正解は私には示せません。ただ私の場合、すでにセクター分散の中に「不動産・建設」と「J-REIT」が入っているので、追加購入は分散ではなく集中になります。買う前に現在の比率を確認する必要があると考えています。 Q7. あおいるかさんは投資の専門家ですか? いいえ。保有資格はFP3級で、投資助言を行う立場ではありません。この記事は私自身が何を考え、何を調べているかの記録です。投資の判断はご自身の責任でお願いします。{ "@context": "https://schema.org", "@type": "FAQPage", "mainEntity": [ { "@type": "Question", "name": "J-REITの利回りが5%を超えているのは、買い時ということですか?", "acceptedAnswer": { "@type": "Answer", "text": "そうとは限りません。利回りが上がったのは分配金が増えたからではなく、価格が下がったからです。金利上昇が続けば価格はさらに下がる可能性がありますし、借入コストの上昇で減配する投資法人が出る可能性もあります。利回りの数字だけで判断しないでください。" } }, { "@type": "Question", "name": "なぜワンルームは撤退したのに、J-REITは検討するのですか?", "acceptedAnswer": { "@type": "Answer", "text": "失敗の原因が当てはまらないからです。ワンルームでの失敗要因はフルローン依存・1物件への集中・低い流動性・実質利回りの低さでした。J-REITは自分が借金を負わず、数十〜数百物件に分散され、株式と同じく即時売買でき、NISAの成長投資枠も使えます。同じ不動産でもリスクの背負い方が違います。" } }, { "@type": "Question", "name": "「人気のないセクターを買う」というのは、逆張りということですか?", "acceptedAnswer": { "@type": "Answer", "text": "私はそう考えています。配当利回りは年間配当÷株価なので、人気が出て株価が上がるほど利回りは下がります。同じ配当を受け取るために払う金額を抑えたいので、売られているセクターを見ます。ただしこれは「下がっている理由が一時的である」という読みが前提で、その読みが外れることもあります。" } }, { "@type": "Question", "name": "セクターが循環するというのは、必ず戻るという意味ですか?", "acceptedAnswer": { "@type": "Answer", "text": "いいえ。金利局面が変われば不動産への逆風は弱まると考えていますが、構造的な需要の変化が起きていれば、それは循環ではなく片道の変化です。過去のパターンが繰り返される保証はありません。私が長期保有する覚悟を持って買う、というだけの話です。" } }, { "@type": "Question", "name": "NISA枠が埋まっている場合、特定口座で買うのはどうですか?", "acceptedAnswer": { "@type": "Answer", "text": "私は選びません。J-REITは分配金が収益の柱なので、約20%の課税がそのまま効いてきます。非課税で持てるかどうかの差が大きい商品だと考えているためです。売却しても非課税保有限度額の復活は翌年なので、私は2027年の枠が開くのを待つ予定です。" } }, { "@type": "Question", "name": "J-REITは高配当株のポートフォリオの何%まで入れるべきですか?", "acceptedAnswer": { "@type": "Answer", "text": "一般的な正解は私には示せません。ただ私の場合、すでにセクター分散の中に「不動産・建設」と「J-REIT」が入っているので、追加購入は分散ではなく集中になります。買う前に現在の比率を確認する必要があると考えています。" } }, { "@type": "Question", "name": "あおいるかさんは投資の専門家ですか?", "acceptedAnswer": { "@type": "Answer", "text": "いいえ。保有資格はFP3級で、投資助言を行う立場ではありません。この記事は私自身が何を考え、何を調べているかの記録です。投資の判断はご自身の責任でお願いします。" } } ] }
- 16 Jun, 2026
投資用ワンルームマンションの営業手口を全公開【元同僚の紹介・ファミレス即決・カモリスト化】
「元同僚もやってるなら、大丈夫だろう」 20代後半の私が、投資用ワンルームマンションを買う決め手にしたのは、この考えでした。結果から言うと、3戸買って、トータル約300万円の赤字で撤退しています。 買った経緯と売却までの記録は別記事に詳しく書きました。この記事で書くのは、その手前の話、「どうやって売り込まれたのか」です。 当時はまったく気づきませんでしたが、振り返ると、不動産の営業にはよくできた型がありました。一つひとつ分解すると、「ああ、自分はこの順番で落とされたのか」とはっきり見えてきます。 同じ手口で迷っている人が、立ち止まるきっかけになればと思って、当事者として書きます。前提:私は実際に3戸買って300万円損切りした 最初に立場を明確にしておきます。私は不動産投資を批判する評論家ではありません。実際に名古屋市内のワンルームを3戸買い、保有し、最終的に3戸とも売却して約300万円の赤字を出した当事者です。 買った後どうなったか、損益の内訳、なぜ売ったかは、こちらの記事に全部書いています。投資用ワンルームマンション3戸を売却した話【トータル約300万円赤字】この記事は、その前日譚です。「買った後」ではなく「買わされるまで」に何が起きていたかを、手口ごとに振り返ります。手口①:知人・同僚からの紹介で警戒心を外す 最初の接点は、元同僚からの紹介でした。 「いい話があるから、会ってみない?」と言われ、紹介された営業マンとファミレスで会う。これが始まりです。 このとき私の頭にあったのは、「元同僚もやっているなら安全だろう」という安心感でした。見ず知らずの営業マンが飛び込みで来たなら警戒したはずなのに、間に知っている人が一人入るだけで、警戒心がごっそり外れてしまったのです。 紹介の裏にあった「紹介料」 当時は知りませんでしたが、後になって、紹介した人には紹介料が入る仕組みだと分かりました。 知った経緯は強烈です。その営業マンが独立して会社を立ち上げた後、私に「誰か紹介してほしい、紹介料は100万円出す」と持ちかけてきたのです。つまり、私を紹介した元同僚も、何らかの形でメリットを得ていた可能性が高い。 紹介してくれた人は善意のつもりだったかもしれません。でも、紹介の連鎖そのものに金銭的なインセンティブが組み込まれている——これが第1の手口です。「知り合いが勧めるなら」という信頼が、そのまま商品の信頼にすり替えられてしまう。 ちなみに私は、誰も紹介していません。手口②:「私も買っています」——ただし営業マンが持つのはファミリー物件 営業マンは、こうも言いました。「私も買っているんですよ」。 自分も同じ商品を持っている。そう言われると、「売り逃げではない」「リスクを一緒に背負っている」と感じて、一気に信頼してしまいます。これも警戒心を外す強力な一言でした。 ところが後で分かったのは、彼が買っていたのはワンルームではなく、ファミリー向けの物件だったということです。 当時の私は、ワンルームとファミリー物件で資産価値の落ち方がまるで違うことを知りませんでした。むしろ「ワンルームをいくつか買ったほうが、戸数で分散になるのでは」という、今思えば浅はかな考えすら持っていたほどです。 実際には、ワンルーム投資は資産価値が落ちやすく、ファミリー物件のほうが値持ちしやすい傾向があります。つまり営業マンは、自分は値持ちする物件を持ちながら、客には値が落ちやすい物件を売っていたわけです。「私も買っている」は事実でも、買っている中身が違う。この情報の非対称性が、手口の本質でした。手口③:ファミレスという「断りやすそうで断りにくい」場所 面談はファミレスでした。これも、今思えばよくできた選択です。 オフィスに呼び出されれば構えてしまうし、高級な店なら「奢られたら断りづらい」と警戒される。ファミレスは、カジュアルで気軽に見えて、長時間ねばっても不自然じゃない。コーヒー1杯で何時間でも話を続けられます。 「ちょっと話を聞くだけ」のつもりで座った椅子から、立ち上がるタイミングを失う。場所の選び方ひとつにも、相手を逃さない設計が効いていました。手口④:その日のうちに即決させる「希少性」の演出 そして決定打が、即決クロージングです。 その日のうちに、私は1戸目を申し込みました。初対面の営業マンと、ファミレスで、数時間で、2000万円近い買い物を決めたのです。今書いていても信じられませんが、当時はそれが自然な流れに感じられました。 なぜか。希少性を演出されたからです。 「このマンションの空き部屋はもう残りわずか」 「人気の物件だから、今申し込まないと他の人に取られてしまう」 物件の空室状況を見せられ、「今決めないと手に入らないかもしれない」という空気を作られる。考える時間を与えないのが、この手口の核心です。 冷静に持ち帰って一晩考えれば、ローンの総額、空室のリスク、出口の難しさに気づけたかもしれません。でも「今だけ」と言われると、その検討時間そのものを奪われてしまう。 1戸目は「まだマシな立地」だった 巧妙だったのは、1戸目はまだマシな立地だったことです。 最初に極端に悪い物件を出すと警戒されます。だから1戸目は、それなりに納得感のある物件を出して、「悪くなかった」という成功体験を作る。問題は、その後でした。手口⑤:節税・年金・売却益という「3点セット」のトーク セールストークは、判で押したように3点セットでした。トーク 言われたこと 実際節税になる 家賃の赤字を給与所得から引いて税金が減る 赤字を出して税を減らしているだけ。長期では資産が減る年金代わりになる ローン完済後は家賃が丸ごと収入になる 完済時には築古化・家賃下落・修繕費増売却益も狙える 値上がりしたら売って儲けられる 新築プレミアム分が即座に剥がれ、売却は損になりやすいこの3点セットがなぜ効くのかというと、「節税(今の得)」「年金(将来の安心)」「売却益(夢)」と、時間軸の違う欲望を一度に刺激してくるからです。どれか一つは必ず刺さるように設計されています。 それぞれのトークの「正体」は売却記事で詳しく分解したので、ここでは深入りしません。 → 投資用ワンルームマンション3戸を売却した話手口⑥:融資枠を使い切るまで「もう1戸」を畳み掛ける 1戸目を買って1年も経たないうちに、「もう1戸あれば、さらに節税効果が上がります」と2戸目を勧められました。そして3戸目。 このペースには理由があったと、後から気づきました。買える限り買わせるのです。 決定的だったのは、その後に勧められた太陽光発電投資です。話は契約する方向で進んでいたのに、ある時点で急に立ち消えになりました。 おそらく、マンション3戸でローンの融資可能上限に達していたのだと思います。私の与信枠が尽きたから、太陽光の融資が下りなくなった——そう考えると、急な立ち消えのつじつまが合います。 つまり営業側から見れば、顧客の借入可能額は「売れる枠」です。枠が残っている限り、節税・分散・第二の収入と理由を変えて、次の商品を勧め続ける。枠を使い切ったら、次は融資のいらない商品に切り替える。これが第5の手口です。手口⑦:不動産の次は保険、その次は……「カモリスト化」 融資枠を使い切った後、同じ営業マンから紹介されたのが、保険でした。 その流れで契約してしまったのが、貯蓄型の保険です。最終的に他社含め3社で、月4万円以上の保険料を数年間払い続けることになりました(この顛末は別記事に書いています)。貯蓄型保険3社を全解約してNISAに移した話そして営業マンが独立した後には、太陽光発電、さらには「誰か紹介してくれ」という勧誘まで続きました。 ここで理解しておきたいのは、一度買った客は「カモリスト」に載るということです。お金を出すと分かっている相手には、不動産の次は保険、保険の次は太陽光、と次々に商品が回ってくる。最初の一件は、入り口にすぎないのです。 一人の営業マンに捕まると、その人の扱う商品を一通り売られる。商品が変わっても、売る相手は同じ。この構造に気づくまで、私は何年もかかりました。では、どう自衛すればよかったのか 過去の自分に伝えるつもりで、自衛策を5つ書きます。 ① 紹介でも「その場で契約しない」を絶対ルールにする 知人の紹介だろうと、その日に契約しないと決めておくだけで、即決クロージングは効かなくなります。「必ず一晩持ち帰る」を例外なく徹底する。これだけで多くの失敗は防げます。 ② 「今だけ」「残りわずか」は判断を急がせるサインと考える 希少性を強調されたら、それはこちらの検討時間を奪おうとしている合図だと捉える。本当に良い物件なら、一晩考えても価値は変わりません。急がされること自体が黄色信号です。 ③ 紹介者にインセンティブがないか疑う 「あの人も勧めている」の裏に紹介料がないか。勧める人の利益と自分の利益が一致しているかを一度立ち止まって考える。善意と営業は両立してしまいます。 ④ 借入可能額は「守るべき枠」だと意識する 融資枠は、営業側から見れば「売れる枠」です。裏を返せば、自分にとっては守るべき枠。枠が残っているからと次々借りるのではなく、枠を簡単に明け渡さない意識を持つ。 ⑤ 一度の契約で「リスト化」される前提で付き合う 一件契約すれば、次の商品が回ってくる前提で身構える。「次に何を勧められるか」を先回りして考えるだけで、保険・太陽光の二の矢三の矢に冷静に対応できます。まとめ:手口を知っていれば、入り口で止まれる 私が3戸300万円の損切りに至るまでに受けた営業手口を、整理します。知人・同僚の紹介で警戒心を外す(裏に紹介料) 「私も買っている」という自己開示(ただし営業マンが持つのは値持ちするファミリー物件) ファミレスという断りにくい場で長時間ねばる その日のうちに即決させる(希少性の演出) 節税・年金・売却益の3点セットで時間軸の違う欲望を刺激 融資枠を使い切るまで「もう1戸」を畳み掛ける 枠が尽きたら保険・太陽光へ「カモリスト化」(独立後は紹介料100万円で勧誘側に引き込もうとする)どれも、一つひとつ取り出せば「言われてみれば当たり前」の話です。でも、順番に、自然な流れで仕掛けられると、当時の私はまったく気づけませんでした。 手口に名前を付けて知っておくこと。それが、入り口で立ち止まるための一番の武器です。 結論:資産形成にワンルーム(コンパクトマンション)は不要 そのうえで、手口の話を超えた結論をはっきり書いておきます。 資産形成を目的にするなら、投資用ワンルームマンションは不要です。「コンパクトマンション」と呼び名を変えて売られていても、中身は同じものです。 私は3戸を実際に買い、保有し、売却して約300万円を失って、ようやくこの結論にたどり着きました。新築プレミアムの分だけ買った瞬間に価値が落ち、空室・修繕・税金・修繕積立金の値上げで実質利回りは表面利回りの半分以下に沈み、出口でも損が出やすい。同じお金を出すなら、手間も分散も流動性もJREITや投資信託のほうが上です。 「実物の不動産を持ちたい」という願望以外に、資産形成の手段としてワンルームを選ぶ理由は、私には見当たりません。まして、ファミレスで即決を迫られて買うようなものでは決してないと、断言できます。 この記事が、誰かが同じ道をたどらずに済むきっかけになればと願っています。よくある質問(FAQ) Q1. 知人の紹介なら、やはり安全なのでは? 紹介者が善意であっても、商品の良し悪しとは無関係です。さらに紹介料が発生する仕組みがある場合、紹介者の利益と自分の利益は一致しません。「誰が勧めたか」ではなく「中身がどうか」で判断してください。 Q2. その場で契約を断ると、関係が気まずくなりませんか? 「家族と相談してから」「一晩考えてから」は、まっとうな大人の対応です。これで気を悪くする相手や、急かしてくる相手は、その時点で警戒すべきサインです。本当に顧客本位なら、検討時間を尊重します。 Q3. 即決を迫られたら、どう切り返せばいいですか? 「今日中に決めないと無くなる物件なら、ご縁がなかったということで結構です」と返すのが有効です。本当に良い案件は、急がなくても次が来ます。希少性を盾に判断を急がせる相手とは、距離を取って構いません。 Q4. 1戸目がまともな物件だったら、信用してもいいのでは? 最初の一件で成功体験を作るのは、その後を勧めやすくするための定石です。1戸目の良し悪しと、2戸目以降の良し悪しは別問題として、毎回ゼロから判断する必要があります。 Q5. なぜ太陽光発電の話は立ち消えになったのですか? 確証はありませんが、マンション3戸でローンの融資可能上限に達し、追加の融資が下りなくなったためだと推測しています。与信枠が尽きると、融資前提の商品は勧められなくなる、という構造が見えた出来事でした。 Q6. すでに買ってしまった場合は、どうすればいいですか? まずは表面利回りではなく実質利回りで現状を冷静に計算し、保有コスト(空室・修繕・税金・金利)と出口の相場を把握することです。売却まで含めた私の判断と結果は、売却記事に具体的に書いています。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"知人の紹介なら、やはり安全なのでは?","acceptedAnswer":{"@type":"Answer","text":"紹介者が善意であっても、商品の良し悪しとは無関係です。さらに紹介料が発生する仕組みがある場合、紹介者の利益と自分の利益は一致しません。「誰が勧めたか」ではなく「中身がどうか」で判断してください。"}},{"@type":"Question","name":"その場で契約を断ると、関係が気まずくなりませんか?","acceptedAnswer":{"@type":"Answer","text":"「家族と相談してから」「一晩考えてから」は、まっとうな大人の対応です。これで気を悪くする相手や、急かしてくる相手は、その時点で警戒すべきサインです。本当に顧客本位なら、検討時間を尊重します。"}},{"@type":"Question","name":"即決を迫られたら、どう切り返せばいいですか?","acceptedAnswer":{"@type":"Answer","text":"「今日中に決めないと無くなる物件なら、ご縁がなかったということで結構です」と返すのが有効です。本当に良い案件は、急がなくても次が来ます。希少性を盾に判断を急がせる相手とは、距離を取って構いません。"}},{"@type":"Question","name":"1戸目がまともな物件だったら、信用してもいいのでは?","acceptedAnswer":{"@type":"Answer","text":"最初の一件で成功体験を作るのは、その後を勧めやすくするための定石です。1戸目の良し悪しと、2戸目以降の良し悪しは別問題として、毎回ゼロから判断する必要があります。"}},{"@type":"Question","name":"なぜ太陽光発電の話は立ち消えになったのですか?","acceptedAnswer":{"@type":"Answer","text":"確証はありませんが、マンション3戸でローンの融資可能上限に達し、追加の融資が下りなくなったためだと推測しています。与信枠が尽きると、融資前提の商品は勧められなくなる、という構造が見えた出来事でした。"}},{"@type":"Question","name":"すでに買ってしまった場合は、どうすればいいですか?","acceptedAnswer":{"@type":"Answer","text":"まずは表面利回りではなく実質利回りで現状を冷静に計算し、保有コスト(空室・修繕・税金・金利)と出口の相場を把握することです。売却まで含めた私の判断と結果は、売却記事に具体的に書いています。"}}]}免責事項:本記事は筆者個人の体験談・所感を共有するものであり、特定の事業者・商品の評価や、購入・売却の推奨を目的とするものではありません。投資判断・契約判断は必ずご自身の責任で行ってください。
- 07 Jun, 2026
投資用ワンルームマンション3戸を売却した話【トータル約300万円赤字・名古屋市・金利上昇で撤退】
「節税になるって聞いたから、ワンルームマンション買ってみた」 20代後半〜30代前半の私はこの判断をして、結果的に3戸すべてを売却し、トータルで約300万円の赤字を出して撤退しました。 この記事では、名古屋市の投資用ワンルームマンション3戸の購入価格と売却結果を全部開示 なぜ買ったか、なぜ売ったか 「節税」のトリック(赤字を出して給与所得から引く構造) 売却時の苦労(戸籍の附票・複数仲介) これから不動産投資を考えている人への現実的なアドバイス JREITとの比較を、痛い目をした当事者として書いていきます。 なお、家計の見直し全体については過去記事で書いてきました。あわせてどうぞ。貯蓄型保険3社を全解約してNISAに移した話 我が家の保険ポートフォリオ全公開 お金の勉強で読んでよかった本5冊ランキング結論:3戸とも売却・トータル約300万円赤字で撤退 最初に結論から書きます。項目 内容物件数 3戸(名古屋市内)内訳 新築2戸 + 中古1戸購入時期 2018年・2019年・2020年購入総額 約4,700万円(3戸合計)売却完了 2026年に3戸とも売却済みトータル損益 約▲300万円(うち大半が後述の物件②)損益通算 この3戸以外に譲渡所得なしのため通算不可売却の決め手 金利上昇(変動金利が4%まで上がる見込み)「もう一度過去に戻れるなら、絶対に買わない」——これが正直な感想です。なぜ買ったのか:知人紹介+「節税になる」というセールストーク きっかけは知人からの紹介 最初の1戸を買ったのは、20代後半。知人から紹介された不動産営業マンとの出会いがきっかけでした。 「節税になるよ」 「老後の年金の足しになるよ」 「家賃収入でローンを返すだけだから、ノーリスクで資産が増えるよ」 ——これが営業トークの3点セットです。 当時の私は、お金の知識がほぼゼロ。NISAもiDeCoも知らず、貯金は普通預金にあるだけ。「節税」「家賃でローン返済」「老後の備え」というキーワードに、ハードルなく入ってしまったわけです。 「節税」のトリックを今だから書ける 「節税」と聞くと響きはいいですが、構造を分解するとこういうことです。項目 内容家賃収入 月◯万円 入ってくる経費 ローン利子・固定資産税・管理費・修繕積立金・減価償却費 等不動産所得 家賃収入 - 経費 = 多くの場合赤字損益通算 不動産所得の赤字を給与所得から差し引く結果 課税所得が下がり、所得税・住民税が少し減るつまり、「節税のため」と言えば聞こえはいいですが、実態は『赤字を出して税金を減らしている』だけ。 赤字は赤字なので、事業としてはダメです。減価償却が終わって経費計上できる額が減ると、節税効果も縮小します。長期で見るとほぼ確実に「節税額 < 赤字額」になります。 これに気づくのに、私は何年もかかりました。我が家の3戸の詳細 ここからは、実際の3戸の購入時期・購入価格・所感を順に書きます。 物件①:2018年購入・名古屋市・新築・約1,700万円 最初の1戸。新築ワンルームマンション。約1,700万円。 月々のキャッシュフローは、家賃収入とローン返済額がほぼ同等で、毎月の持ち出しはありませんでした。営業マンが言う「家賃でローンを返してくれる」という説明は、月単位で見ると確かにその通りに見えました。 ところが年単位で集計すると話は別です。退去時の修繕費、空室期間(家賃ゼロでローン継続)、毎年の固定資産税、購入翌年の不動産取得税、修繕積立金の値上げ……こうした費用が積み上がり、節税で減った税額を上回る赤字が毎年積み上がる構造でした。 入居者の入れ替わりは少なかったが、それでも退去時の修繕費・空室期間は確実に発生。表面利回りで計算していた頃の想定よりも実質利回りは下がっていきました。 物件②:2019年購入・名古屋市・新築・約1,600万円 2戸目。ここが最大の失敗でした。 新築ワンルームを買って1年も経たないうちに紹介された2件目。「もう1戸あればさらに節税効果が上がる」というロジックで購入してしまいました。 この物件は入居者が退去して数ヶ月空き、家賃収入ゼロでローンだけ払う期間が複数回ありました。空室期間は当然、自分の貯金からローン返済する形になります。 結果的に、3戸の赤字約300万円のほぼ全額がこの物件②から発生しました。 物件③:2020年購入・名古屋市・中古(築10年で高め)・約1,400万円 3戸目は、新築ではなく築10年の中古ワンルーム。 「中古なら新築価格の上乗せがないからお得」という営業トークでしたが、築10年にしては1,400万円と割高でした。後から振り返ると、もう中古物件にも"新築並みの上乗せ価格"がついていたわけです。 幸い、この物件は売却時にギリギリ残債とトントン(微プラス)で着地しました。なぜ売ったのか:金利上昇で変動金利が4%まで上がる見込み 3戸とも保有を続けるかどうかの判断は、2025〜2026年の金利上昇が決定打になりました。 私が組んでいた不動産投資ローンは変動金利。日銀の利上げと連動して上がり続け、2026年中には適用金利が4%近くまで上がる見込みになっていました。 家賃収入で支払えるローン利子には限界があります。金利が4%まで上がれば、月の持ち出し(家賃収入 - ローン返済)が大きく膨らむ 損益通算しても給与所得との相殺で吸収しきれない 売るなら金利上昇の影響を相場が織り込む前——という判断で、3戸まとめて出口戦略を実行しました。 もし金利が上がっていなければ? 正直、金利が上がらなければもう少し持っていたかもしれません。 ただ、保有を続けた先に何があったかと言うと:減価償却が終わって節税効果が縮小 入居者退去のたびに数万円の修繕費 修繕積立金が15〜20年目で大きく値上げ 出口で売却するときの相場下落リスク長期で持つほど後半に負担が集中する設計なので、金利上昇は単なるトリガーで、いずれ売る判断はしていたと思います。売却結果:3戸合計で約300万円の赤字 3戸の売却損益はこんな感じです。物件 購入年 購入価格 売却損益① 新築 2018年 約1,700万円 ほぼトントン(微プラス)② 新築 2019年 約1,600万円 大きな赤字(▲約300万円相当)③ 中古 2020年 約1,400万円 ほぼトントン(微プラス)合計約4,700万円 約▲300万円物件②の損失額が突出しています。新築ワンルームの「新築プレミアム」を真正面から食らった結果です。 損益通算ができないという誤算 譲渡所得(不動産売却益)は他の譲渡所得とのみ損益通算可能。給与所得や事業所得との通算はできません。 我が家の場合:不動産売却によるマイナス約300万円 他に譲渡所得なし → 損益通算で給与所得からは差し引けない → 赤字は赤字のまま、節税にもならない来年(2027年)の年明けに確定申告予定ですが、結論として「損切りした300万円は税務上も救済されない」状態です。 売却資金の一部は、NISA成長投資枠を取り崩して作った 3戸の売却・ローン完済にあたっては、貯金だけでは資金が足りませんでした。NISA成長投資枠で保有していた銘柄の一部を売却して、不足分に充てています。 「投資で増やしたお金を、投資の失敗の後始末に使う」というのは、精神的にはかなり悔しい判断でした。ただ、変動金利4%のローンを持ち続けるコスト(利息負担・心理的な重さ)と、保有株を売って早期に完済するメリットを比べたとき、売却して身軽になる方を選びました。 結果的に「不動産投資の損失300万円」だけでなく「NISAの含み益の一部を手放した機会損失」も上乗せで発生した形にはなります。それでも、金利がさらに上がり続けるリスクを抱えたまま持ち続けるよりは、着地させて次に進む方を優先しました。売却プロセス:3社の仲介・戸籍の附票で苦労 1社は仲介手数料無料、3社とも違う業者 3戸とも別々の仲介会社に依頼しました。1戸目:通常の仲介手数料あり 2戸目:通常の仲介手数料あり 3戸目:仲介手数料無料の業者仲介手数料無料の業者は、買主側からの手数料で運営しているビジネスモデル。売主側にデメリットなく利用できたので、これから売却する方は候補に入れてみると良いと思います。 戸籍の附票が想定外に面倒だった 最も予想外に手間だったのが、戸籍の附票の取得です。 物件①の購入から売却までの間に、私は結婚し戸籍が変わり引っ越しを何度も経験しています。売却の名義変更のために、過去の住所履歴を証明する戸籍の附票が必要になり、本籍地まで直接出向いて取得しなければなりませんでした。 「本籍地は遠方」「平日昼間しか役所が開いていない」この2つが重なると、有給休暇を1日まるごと潰すことになります。 今後は本籍地と住所地は近くに揃えておくのが現実的だと痛感しました(マイナンバーカードで本籍地以外でも一部取れるケースも増えていますが、附票についてはまだ限定的)。やらかしの本質:「節税」と「家賃でローン返済」のセールストーク 振り返って、私が信じてしまったセールストークの正体はこうです。 「節税になる」の正体 赤字を出して給与所得から差し引いているだけ。 節税で減る税額 < 物件から出ている赤字額、になることが多く、長期で見ると確実に資産は減ります。 「家賃でローン返済」の正体 確かに月々のキャッシュフローだけ見れば、家賃収入とローン返済額がほぼ同等で、毎月の持ち出しがゼロに見えるケースもあります(我が家の物件①がそうでした)。 ただし、これは月単位の見え方に過ぎません。家賃収入から、ローン返済以外にも固定資産税・管理費・修繕積立金・退去時の修繕費・入居者募集の広告料(AD)・購入翌年の不動産取得税が引かれる これらを年単位で集計すると、節税効果を上回るペースで赤字が積み上がる そこに空室期間が乗ると、家賃収入ゼロでローンだけ払う月が発生し、自分の貯金から返済する形になる「月の手出しがゼロだから安心」というセールストークは、年単位の損益と空室リスクを意図的に見せていないだけです。 「ノーリスクで資産形成」の正体 リスクは少なくとも以下が積み上がります:空室リスク 入居者退去時の修繕費 家賃下落リスク(築年数とともに低下) 金利上昇リスク(変動金利の場合) 修繕積立金の値上げリスク 出口(売却)時の相場下落リスク「ノーリスク」は営業トークとしての嘘でした。これから不動産投資を始めようとしている方へ:本当に必要な利回り計算 ここからは、同じ轍を踏まないために今だから書ける助言を、できるだけ具体的にお伝えします。 表面利回りで判断してはいけない 不動産業者の資料に出てくる「利回り◯%」は、ほぼ表面利回り(家賃収入 ÷ 購入価格)です。 これは現実とほど遠い数字です。 実質利回り計算で考慮すべき要素 最低でも以下を全部織り込んでください:要素 影響空室率 平均10〜20%は想定。新築でも入退去サイクルあり退去時の修繕費 1回数万円。入居2,3年で1回を想定固定資産税 毎年数万〜十数万円マンション修繕積立金 築15〜20年で大幅値上げが普通不動産取得税 購入翌年に1回、数十万円かかる(見落としがち)管理費 毎月数千〜1万円入居者募集の広告料(AD) 入居者退去時に家賃の1〜2ヶ月分金利上昇 変動金利なら数年で1〜2%上昇は十分ありうるこれらを全部織り込んで実質利回りを計算すると、表面利回りの半分以下に落ちることが多いです。 キャッシュで買える物件のみ検討する 近年の金利上昇により、不動産投資用ローンの金利は驚くほど高い水準にあります。 私の意見としては:キャッシュで一括購入できる範囲の物件 → 検討してOK フルローン(自己資金ゼロ・全額借入)での購入 → 絶対にやめたほうがいい 例外:余裕で一括返済できるだけのキャッシュを持っている人フルローンで買ってしまうと、空室・修繕・金利上昇のどれか1つでバランスが崩れます。 新築は絶対に買ってはいけない これはワンルームに限らずファミリー・戸建てでも同じです。 新築は「新築プレミアム」が3割前後上乗せされています。買って住み始めた瞬間に「中古」になるので、その時点で資産価値は購入価格の7割前後まで落ちます。 「ファミリー用なら新築でいいでしょ」と思う方も多いですが、実需でもこの新築プレミアム分は損するので、本気でお金にこだわるなら新築は避けるほうがよいです。 「コンパクトマンション」という呼び名に注意 最近、ワンルームマンションの代わりに「コンパクトマンション」という呼び名で売る業者が出てきました。 ワンルームという名前のイメージが悪くなったから言い換えただけで、中身は同じです。呼び名が変わっただけで判断軸も変えないように。JREITとの比較:手間と利回りで考えると JREIT 一択 撤退してから、不動産投資の代替としてJREIT(不動産投資信託)を勉強しました。項目 投資用ワンルーム JREIT必要資金 1戸数千万円〜 1口数万円〜利回り(分配金) 表面 約4〜5%(実質は1〜2%程度) 年4〜5%が標準流動性 売却に数ヶ月 株式と同じく即時売買可管理の手間 入居者対応・修繕対応・確定申告 ほぼゼロ分散性 1物件のみ 数十〜数百物件に分散ローン依存 大きい ゼロNISA対応 × ◯(成長投資枠で買付可)実質利回りと管理の手間ひまを天秤にかけると、ワンルームよりJREITのほうがほぼ確実に有利です。 「実物の不動産を持ちたい」という願望以外の理由で投資用ワンルームを選ぶ理由は、私には今となっては見当たりません。不動産営業から保険営業を紹介される「業界ネットワーク」 最後に、これは絶対書いておきたい話。 不動産投資の営業から、ある日「いい保険の人がいる」と保険営業を紹介されました。 その流れで紹介されたのが、プルデンシャル生命の営業 アクサ生命の営業この時点では気づいていませんでしたが、金融営業マンたちは横にも縦にも繋がっていて、1人にやられたら他の高額商品もどんどん紹介されていく仕組みです。 私はこの流れで、プルデンシャル生命のドル建て養老保険・アクサ生命のユニットリンクも契約してしまい、最終的に他の保険含め3社で月4万円以上の保険料を数年間払い続けることになりました。 保険のほうは別記事で詳しく書いています。貯蓄型保険3社を全解約してNISAに移した話なお、その後プルデンシャル生命では2026年に金融庁検査が入り、社員らによる詐取事件が発覚しました。被害額は申告ベースで61億円以上に膨らみ、2026年10月9日には金融庁から一部業務停止命令(10月13日〜2027年1月末の新規販売停止)が出ています。一連の流れを振り返ると、金融商品の「紹介ネットワーク」そのものが、構造的に顧客を食い物にする仕組みだったと、いま改めて感じます。まとめ:3戸300万円赤字で学んだ最大の教訓 長く書いてきましたが、要点をまとめます。「節税」=「赤字を給与所得から引いている」だけ。長期では資産が減る 新築は3割の上乗せ。投資用も実需も新築は避ける 表面利回りは現実から遠い。空室・修繕・税金・修繕積立金値上げ・不動産取得税まで全部織り込む フルローンでの不動産投資は禁忌。キャッシュで買える物件のみ検討 コンパクトマンションは名称変更しただけで中身は同じ JREITのほうがほぼ確実に有利(手間・分散・流動性) 不動産営業の先には保険営業がいる。高額金融商品の紹介ネットワーク 金利上昇は出口の引き金になる。変動金利は思っているより怖い3戸300万円の損切りは痛かったですが、この経験がなければ家計の根本的な見直しに踏み切れなかったのも事実です。投資に興味を持ったきっかけがこれらの物件だったというのは皮肉ですが、紛れもない事実です。 これから不動産投資を考えている方が、私と同じ道をたどらないことを願っています。よくある質問(FAQ) Q1. 投資用ワンルームマンションは買わないほうがいいですか? 少なくとも私はもう一度過去に戻れるなら絶対に買いません。名古屋市内に新築2戸・中古1戸を約4,700万円で購入し、2026年に3戸とも売却してトータル約300万円の赤字で撤退しました。フルローンの投資用ワンルームは、空室・修繕・金利上昇のどれか1つでバランスが崩れます。実物不動産を持ちたいという願望以外の理由でこれを選ぶ合理性は、今となっては見当たりません。 Q2. 「節税になる」というセールストークは本当ですか? 仕組み上は本当ですが、実態は「赤字を出して税金を減らしている」だけです。不動産所得が赤字になり、それを給与所得と損益通算して課税所得を下げているにすぎません。減価償却が終われば節税効果は縮小し、長期で見るとほぼ確実に「節税額 < 赤字額」になります。赤字は赤字なので、事業としては失敗です。 Q3. 表面利回りで判断してはいけないのはなぜですか? 業者資料の「利回り◯%」はほぼ表面利回り(家賃収入÷購入価格)で、現実とかけ離れているからです。空室率(10〜20%)・退去時修繕費・固定資産税・修繕積立金の値上げ・不動産取得税(購入翌年に1回)・管理費・広告料・金利上昇まで全部織り込んで実質利回りを計算すると、表面利回りの半分以下に落ちることが多いです。 Q4. 新築ワンルームはなぜ避けるべきですか? 新築には「新築プレミアム」が3割前後上乗せされており、買って住み始めた瞬間に中古になって資産価値が購入価格の7割前後まで落ちるためです。これはワンルームに限らずファミリー・戸建てでも同じで、実需でもこのプレミアム分は損します。なお「コンパクトマンション」は呼び名を変えただけで中身はワンルームと同じなので、判断軸は変えないでください。 Q5. 不動産投資をするなら、JREITとどちらがいいですか? 手間・分散・流動性・ローン依存のなさを考えると、私はJREIT(不動産投資信託)のほうがほぼ確実に有利だと考えています。1口数万円から数十〜数百物件に分散でき、株式と同じく即時売買が可能で、管理の手間はほぼゼロ、NISAの成長投資枠でも買えます。実物ワンルームの実質利回り(1〜2%程度)と管理の手間を天秤にかけると、JREITに分があります。 Q6. すでに投資用マンションを買ってしまった場合は、どうすればいいですか? まずは表面利回りではなく実質利回りで現状を冷静に計算し、保有コスト(空室・修繕・税金・金利)と出口の相場を把握することです。金利上昇局面では変動金利の負担が出口の引き金になります。私の場合は変動金利が4%まで上がる見込みになったことが売却の決め手でした。感情ではなく数字で、保有し続けるか売却するかを判断してください。{"@context":"https://schema.org","@type":"FAQPage","mainEntity":[{"@type":"Question","name":"投資用ワンルームマンションは買わないほうがいいですか?","acceptedAnswer":{"@type":"Answer","text":"少なくとも私はもう一度過去に戻れるなら絶対に買いません。名古屋市内に新築2戸・中古1戸を約4,700万円で購入し、2026年に3戸とも売却してトータル約300万円の赤字で撤退しました。フルローンの投資用ワンルームは、空室・修繕・金利上昇のどれか1つでバランスが崩れます。実物不動産を持ちたいという願望以外の理由でこれを選ぶ合理性は、今となっては見当たりません。"}},{"@type":"Question","name":"「節税になる」というセールストークは本当ですか?","acceptedAnswer":{"@type":"Answer","text":"仕組み上は本当ですが、実態は「赤字を出して税金を減らしている」だけです。不動産所得が赤字になり、それを給与所得と損益通算して課税所得を下げているにすぎません。減価償却が終われば節税効果は縮小し、長期で見るとほぼ確実に「節税額 関連記事投資用ワンルームマンションの営業手口7つ【この記事の前日譚】 30代子育て世帯が金融資産2,000万円を貯めるまでにやったこと ワンルームから撤退した私が、次にJ-REITを見ている理由【この記事の後日譚】免責事項:本記事は筆者個人の体験談・所感を共有するものであり、特定の投資手法・物件の購入や売却を推奨するものではありません。投資判断・税務判断は必ずご自身の責任で行ってください。